微信分付套现手续费
微信分付是一项基于个人信用的服务,用户在消费时可以申请分付方式付款。然而,部分用户可能会出于各种原因考虑套现,即提前获得分付额度并立即用于其他目的。这种行为往往伴随着高额手续费,因此了解微信分付套现手...
分期乐是否正规?资质与风险全知道
分期乐的合法性评估并非单纯通过“正规”二字概括,而是一个需要考量经营资质、风控能力、用户评价以及监管环境的多维体系。该公司最初以“白色信用”为切入点,主打无抵押、分期付款的消费金融服务,试图通过场景赋...
花呗手续费怎么计算
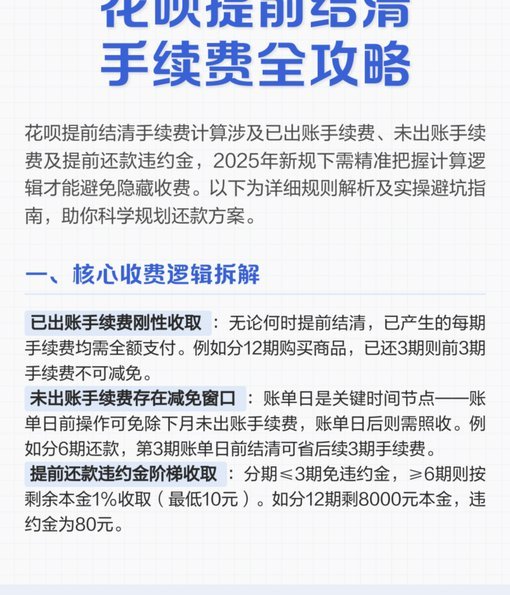
“套花呗”现象,从最初的灵活分期到如今的“无息借款”变奏,已在消费金融领域掀起了一场信任危机。理解这种模式下手续费的收取,需要跳脱出传统金融产品的思维框架,它并非简单的“借钱收手续费”,而是一种基于消...
羊小咩取现额度与备用金,如何科学规划与管理
近年来,随着互联网金融的迅速发展,“羊小咩”这一品牌凭借其便捷的服务和良好的用户体验,在市场上占据了重要的一席之地。今天,我们将聚焦于“羊小咩取现额度与备用金”这一话题,探索它们对于用户的意义及其背后...
微信分期使用全攻略
微信分期,作为一种新兴的消费金融模式,早已超越了简单的“分期付款”的概念。它代表着一种深度融合了社交支付、风险评估和信用管理的全新生态。要真正理解“微信分期怎么用”,关键在于把握其背后的逻辑:它不仅仅...
花呗能否直接转账?无此功能,还款到卡涉及手续费详解
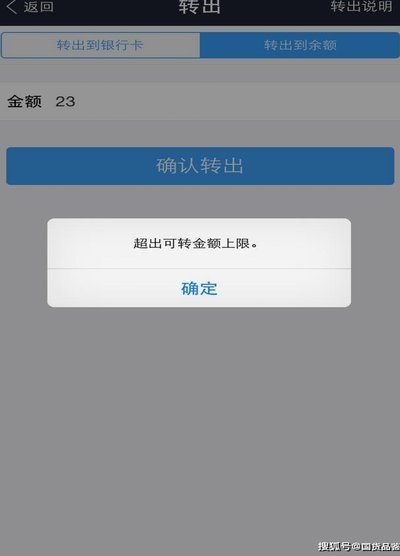
花呗本质上是一款消费信贷产品,它的底层逻辑是"先消费、后还款",资金流向被锁定在商家收款端,而非用户之间的资金划拨通道。换句话说,花呗的钱只能用于支付商品或服务,系统层面并不存在一个"转账"接口让用户...
得物钱包余额还能提现吗?
得物app的钱包余额提现机制,在用户群体中长期存在争议,也引发了诸多疑问。这并非一个官方明确支持的功能,而是源于得物平台在早期运营模式和部分用户行为的复杂交织。理解这一现象,需要从得物平台的商业逻辑、...
花呗套路?别踩坑!
近期,围绕“花呗套方法”的讨论热度持续上升。这背后反映出部分用户对信用消费工具的不当使用与过度依赖。首先需要明确的是,任何形式的违规操作和恶意利用,不仅违背了金融服务的基本伦理原则,而且可能会导致个人...
分期乐账号被冻住了怎么办
分期乐账号冻结并非单纯的系统故障,本质上是金融风控引擎监测到异常行为数据后的自动防御机制。这种机制通常由登录环境异动、频繁的资金划转、或是个人征信信息的突发性波动触发。当算法判定当前操作存在潜在的欺诈...
花呗套现是否合法?警惕法律风险与诈骗陷阱
在数字金融生态快速演进的当下,套现花呗的行为已从边缘操作逐渐渗入日常信用场景。这种操作本质是绕过支付宝风控机制,将花呗额度通过非官方渠道转出,其合法性在现行金融法规中处于高度模糊地带。花呗作为蚂蚁集团...