花呗手续费怎么计算
“套花呗”现象,从最初的灵活分期到如今的“无息借款”变奏,已在消费金融领域掀起了一场信任危机。理解这种模式下手续费的收取,需要跳脱出传统金融产品的思维框架,它并非简单的“借钱收手续费”,而是一种基于消费行为、信用评估和风险定价的复杂机制。花呗本身的核心价值在于提供便捷的消费支付和信用额度,而手续费的构成,则涉及多个维度。首先,明确的是,花呗手续费并非单纯基于借款金额,而是根据用户的消费行为、还款意愿、账户风险评估以及交易平台的佣金比例来计算的。如果用户频繁使用花呗进行大额消费,且还款记录良好,则手续费相对较低,反映了平台对其信用等级的认可。反之,如果用户消费频率低,还款记录不良,或者账户风险因素高,手续费也会相应提高,是对其潜在风险的定价。这种动态定价机制,在一定程度上弥补了传统贷款的高额利率,但也容易让用户对手续费的计算逻辑产生困惑。
更深入地分析“套花呗”的手续费收取,需要关注其与“小额贷款”之间的边界。虽然花呗并未被官方划定为小额贷款产品,但其提供的信用额度、利息(或手续费)的收取方式,在某些场景下,与小额贷款产品非常相似。因此,用户在体验花呗时,需要更加警惕其潜在的风险。平台通过提升消费场景、扩大消费量来增加手续费收入,这在某种程度上也反映了其对交易额的期望。同时,手续费的浮动空间很大,并非固定不变。平台可以根据市场竞争、风险控制以及自身盈利目标,灵活调整手续费的收费标准。这种灵活性,既能吸引用户,又能最大化平台的收益。因此,用户在计算手续费时,不仅要关注交易金额,更要了解自身信用等级、消费习惯以及平台收益策略。
“套花呗”手续费的收取逻辑也与消费行业的竞争格局息息相关。各大消费平台为了争夺用户,往往会降低手续费门槛,甚至推出一些“无息”或“低息”的活动,以此吸引用户。但与此同时,为了维持自身的盈利能力,平台也会通过其他方式来获取收益,例如提高交易佣金、增加风控成本等。因此,用户在使用花呗时,需要密切关注平台提供的各项优惠活动,并了解其背后隐藏的风险。尤其是在一些“无息”活动中,平台可能会通过其他方式来收取费用,例如提高账户管理费、增加风险评估费等。用户需要仔细阅读相关协议条款,充分了解自身承担的责任,避免被平台误导。
最后,值得强调的是,关于“套花呗”手续费的透明度问题,仍然存在很大的挑战。许多用户对手续费的计算逻辑并不清晰,对平台如何进行风险评估和定价缺乏了解。这导致了用户对花呗的信任度下降,也加剧了监管部门对消费金融的关注。未来,加强消费金融产品的监管,提高信息披露透明度,是解决这一问题的关键。平台应主动向用户解释手续费的计算逻辑,提供更清晰的风险评估机制,并建立有效的用户投诉渠道。同时,用户也应提高自身的风险意识,理性消费,谨慎使用花呗,避免陷入“套路”,从而维护自身的合法权益,促进行业健康发展。
相关文章
花呗秒套平台靠谱吗?还款方式全解析
“花呗秒套平台”这个概念在网络上流传甚广,以其承诺的便捷借贷和快速收益吸引了一批用户。然而,作为资深内容创作专家,我认为我们需要以冷静、专业的态度看待这个现象。其核心问题并非“花呗秒套平台”本身是否存...
美团月付取现秒到遇问题怎么办?
美团月付取现秒到的现象背后,折射出信用支付体系的深层逻辑。当用户通过美团月付完成消费后,系统会将资金流转至商户账户,而取现秒到实质是平台对资金流的快速清算。这种操作依赖于美团庞大的交易数据池和风控模型...
如何合理设置分期乐购物额度?
分期购物已经成为现代消费者的必然选择,它不仅改变了人们的消费方式,也重塑了购物带来的“乐里”。在分期乐里,我们能够更灵活地规划预算、享受购物乐趣,同时避免因大件数消费而产生的经济压力。但如何在分期中准...
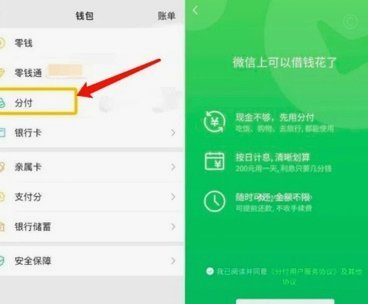
微信分付提现快速技巧
微信分付提现的核心逻辑在于资金流转路径的合规性。用户需通过绑定的储蓄卡完成提现操作,系统会根据账户信用评分动态调整可提现额度。实际操作中需注意提现金额与分付额度的关联性,部分用户反映在连续多次提现后会...
美团月付如何提现秒到
美团月付的额度管理本质上是平台对用户信用行为的量化评估,其提现效率与账户活跃度、消费频次、还款记录等维度深度绑定。高频次的线下消费场景能显著提升账户的信用评分,但需注意避免过度依赖单一品类消费,如餐饮...
企业套取白条的风险与合规应对
近年来,企业在经营活动中出现了一种名为"套白条"的现象,这种行为的本质是通过开具发票或账单的方式,在没有实际交易的情况下虚增收入或支出。这种操作在某些情况下可能被视为一种变通手段,但其背后隐藏的风险和...