花呗转现攻略:现金安全提取指南
### 花呗转现平台:现金获取的灰色地带与风险
花呗作为一种便捷的信用支付工具,已经融入了大多数支付宝用户的日常生活。然而,在某些特殊情况下,用户可能
#### 正规平台与非法操作的区别
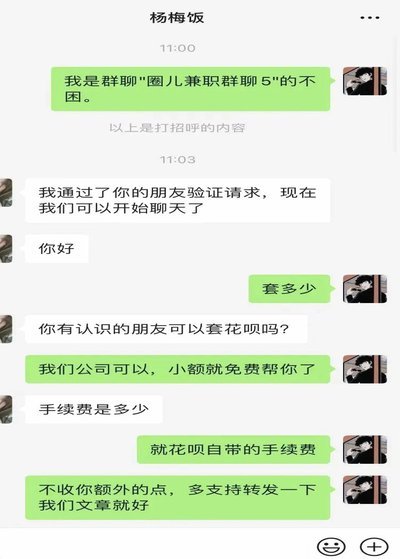
首先需要明确的是,并非所有花呗转现的行为都是合法合规的。支付宝官方从未授权任何第三方平台将用户的信用额度直接转换为现金。所谓的"花呗转现"通常是指用户通过特定渠道(如兼职、贷款等)让他人使用其花呗额度,自己再从中提取资金的操作方式。
#### 主要类型
实际操作方式的不同,常见的花呗转现模式可以分为以下三种:
1. **信用套现类**:用户提供花呗额度给平台,平台通过小额交易将其刷出后返还现金。
2. **账单分期代偿类**:用户提前还款其花呗账单的某一部分金额,再由平台提供资金进行代偿。
3. **其他变现工具类**:如参与某些电商平台的合作活动、成为商家供应商等间接方式。
#### 操作流程
以最常见的信用套现为例:
- 用户需在可靠的第三方平台上注册并完成认证;
- 提供花呗账号及绑定银行卡信息,申请激活额度;
- 通过平台进行多笔小额交易(通常每笔不超过50元),系统自动扣款后资金会返回用户账户。
#### 风险与弊端
这种操作存在多重风险:
1. **手续费高昂**:大多数转现平台收取高额手续费或服务费,实际到手金额大打折扣;
2. **对个人征信影响**:频繁使用花呗套现会被系统判定为异常行为,可能被降额甚至冻结账号;
3. **法律风险**:部分平台涉嫌违规操作,在资金安全和合法性方面存在隐患。
#### 替代方案
相比直接转现,更为稳妥的解决方案包括:
- 申请正规银行信用贷款或消费金融产品
- 利用支付宝官方提供的借贷服务(如借呗、花呗分期)
- 考虑信用卡取现等传统方式
相关文章
花呗的诞生:重塑消费习惯与中国金融业的底层逻辑
花呗的出现,无疑是近年来中国金融科技领域最具标志性的事件之一。它不仅仅是一款消费信贷产品,更是支付宝生态战略的重要组成部分,推动了移动支付和互联网金融的发展。通过与阿里巴巴集团内部多个业务板块的紧密合...
花呗:重塑消费与信用的新图景
信用的边界正在被重新定义。花呗的出现,表面上看是一次支付方式的革新,但其背后所撬动的,是消费行为与信用体系的深层重构。它不仅仅是让支付延后,更是在重新定义“信用”的价值与边界。消费不再仅仅依赖于即时的...
信用评估下的便荔卡包借贷生态
便荔卡包借钱的运作逻辑建立在数据技术与信用评估的交叉点上。其核心在于通过非传统数据源构建用户画像,例如消费轨迹、社交关系链甚至地理位置信息。这种多维度的数据整合突破了传统信贷对抵押物的依赖,但也导致算...
花呗套100容易被发现吗
交易金额的低风险化,是任何欺诈行为必然追求的第一道壁垒。但从专业的风险建模角度来看,系统对交易金额的阈值设定,并非唯一的判断标准。当讨论“花呗套100”这类低额、高频次的行为时,真正的警报系统关注的并...
得物先付额度:如何“薅羊毛”?
得物平台的“先用后付”模式,无疑为消费者提供了极大的购物便利。用户无需事先支付货款,即可获得心仪商品的使用权,这无疑降低了消费门槛,也激发了用户的购买欲望。然而,对于想要借此“薅羊毛”的用户来说,理解...
京东白条提现功能关闭指南
京东白条提现功能上线以来,为用户提供了极大的资金周转便利,但也衍生出不少关于取消提现方式的需求。这种需求并非单纯抵制提现功能本身,更多源于用户对资金安全、消费习惯以及潜在费用产生的顾虑。事实上,取消白...