携程花:真的可以提前还吗?
“携程拿去花”指的是携程推出的“携程花”消费信贷产品,本质上是一种消费金融服务。针对这一产品,关于“提前还款”的问题,需要从其设计逻辑、具体条款以及用户实际操作三个方面进行深入分析。携程花的核心优势在于其与携程平台的深度绑定,为用户提供便捷的出行和消费体验。这种模式建立在信任关系之上,也因此,产品本身的设计倾向于强调用户黏性,而非灵活的还款方式。相较于银行信用卡或信用卡背书的消费贷,携程花对提前还款的限制并非偶然,而是为了规避银行的监管压力以及维护自身信贷风险控制体系。
具体到提前还款的限制,携程花通常会收取一定的提前还款罚金,并且可能影响用户的信用评分。罚金的具体数额根据贷款金额、提前还款时间等因素而有所不同。更重要的是,携程花的服务协议中明确规定了“冻结期”的概念,即在贷款发放后的一段时间内,用户无法提前还款。这个“冻结期”通常为30-60天,旨在让用户充分体验携程提供的出行和消费服务,同时也能给携程一定的运营缓冲期,减少因提前还款带来的现金流冲击。值得注意的是,提前还款并非完全禁止,而是受到严格的限制,并且需要支付相应的费用。 这种设计既保护了携程的利益,也促使用户更加理性地消费,避免过度负债。
从用户角度来看,“携程拿去花”的提前还款问题,与其说是产品本身的限制,不如说是用户对产品的了解程度以及对自身财务状况的评估。许多用户在申请“携程花”时,往往将它视为一种便捷的支付方式,而不是一种需要承担还款责任的贷款产品。因此,在享受便捷消费的同时,用户往往忽略了提前还款的限制,直到发现无法按照原计划提前还款,从而产生额外的罚金和不便。因此,用户在申请“携程花”之前,务必仔细阅读服务协议,了解清楚提前还款的政策,并根据自身财务状况进行合理规划,避免因不当消费而陷入困境。
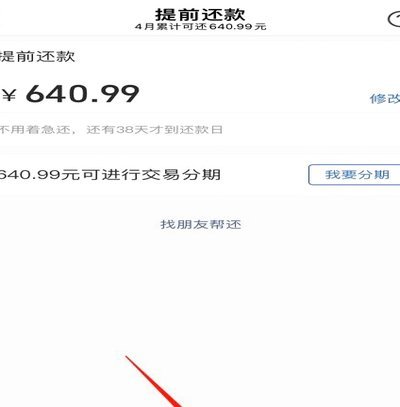
此外,携程花在产品升级的过程中,也在不断优化提前还款政策。例如,部分地区推出了“弹性还款”计划,允许用户在一定程度上提前还款,但仍然会收取一定的费用。这些政策的变化反映了携程对用户反馈的重视,以及对自身信贷风险管理能力的不断提升。然而,用户需要注意的是,即使有“弹性还款”计划,也并非完全没有限制,而是需要在符合特定条件下才能享受。 最终,“携程拿去花”的提前还款问题,是一个涉及产品设计、用户行为和监管政策的综合性问题,需要用户保持理性,充分了解产品条款,并根据自身情况做出明智的选择。
相关文章

美团月付取现快吗?背后的真相
## 美团月付取现二维码:解码支付速度背后的金融逻辑 在移动支付领域掀起新一轮革新的浪潮中,美团月付取现功能凭借其便捷性和创新性,迅速成为用户关注的焦点。用户普遍关心的核心问题是:使用取现二维码后,...
花呗崛起背后的深层意义
花呗的横空出世,并非简单的金融产品创新,而是中国消费金融格局重塑的一个关键节点。在此之前,银行信用卡普及率较低,特别是对于年轻群体和三四线城市居民,获取消费信贷的渠道相对有限。花呗巧妙地利用了支付宝庞...
携程积分套现:风险与技巧
携程积分体系的底层逻辑决定了其价值转化路径的特殊性。平台通过积分兑换机制构建起封闭的流量闭环,用户积累的积分本质上是平台对消费行为的数字化权益凭证。这种设计既保障了用户权益,也限制了直接货币化的能力。...
羊小咩贷款:提前结清,妙笔添金
羊小咩贷款提前结清并非单纯的“按时还款”,而是一项需要精细规划和策略的金融操作,它涉及到对贷款条款、利息计算、以及自身财务状况的全面评估。羊小咩贷款的独特之处在于其“积分奖励”机制,提前结清不仅能避免...

得物平台当月销售额提现全攻略
得物平台上的商家想要快速提现当月销售额,需遵循一定的流程和注意事项。首先,得物平台支持多渠道提现方式,包括银行转账、支付宝或微信支付等方式,具体的提现方法需要根据商家的实际情况选择。通常情况下,商家在...

分期乐是什么样的平台
## 分期乐:一个互联网时代的信用消费实验场 分期乐作为国内领先的消费金融服务平台,其发展轨迹深刻反映了中国互联网与金融融合的进程。从2013年成立至今,分期乐通过创新的商业模式和技术应用,在消费金...