急用钱,花呗能用吗?
花呗作为支付宝的信用支付工具,其本质是基于用户信用额度的消费分期服务。当用户面临紧急资金需求时,需明确其功能边界——花呗无法直接提现现金,但可通过合理利用其分期特性实现资金周转。例如,用户可将花呗额度用于购买高流动性资产,如理财产品或基金,通过短期持有后赎回变现。这种操作需精准把握资金周转周期,避免因还款压力导致信用受损。值得注意的是,部分商家支持花呗分期付款,用户可借此提前获取商品价值,但需警惕商家资质与商品变现能力的潜在风险。

在应急场景下,借呗与花呗的协同使用可能成为解决方案。借呗作为蚂蚁集团的信用借贷产品,支持额度提现功能,用户可将借呗额度提现至支付宝余额,再通过花呗还款形成资金闭环。这种操作需严格控制负债率,避免因双重信用消耗导致额度下降。实际操作中,用户需关注借呗的年化利率与还款期限,确保资金成本可控。同时,部分银行信用卡支持"花呗还款"功能,用户可通过信用卡还款后申请分期,但需留意信用卡年费与分期手续费的综合成本。
高利贷平台的隐性风险始终是应急资金获取的灰色地带。部分第三方平台声称可"花呗提现",实则通过虚构交易或资金池操作完成资金流转,此类操作存在账户被冻结、个人信息泄露等风险。2023年央行数据显示,非法借贷平台的违约率高达67%,远超正规金融机构。用户若选择此类途径,需承担本金损失、利息滚雪球及法律追责三重风险。建议优先考虑银行等持牌金融机构的应急贷款产品,其利率透明且受金融监管保护。

建立应急资金储备是规避短期资金困境的根本之道。根据个人负债水平,建议保留3-6个月生活费的现金储备,可存入货币基金或银行活期存款实现灵活调用。同时,通过优化消费习惯提升花呗信用评分,例如按时还款、降低负债率、增加支付宝活跃度等,可逐步提升信用额度。值得注意的是,花呗的信用评估体系包含消费场景、还款记录、账户活跃度等多维度指标,用户需通过长期行为积累信用资产。
当资金周转陷入困境时,可考虑资产变现途径。例如,持有房产的用户可通过抵押贷款获取资金,但需评估房产估值与贷款利率的平衡点。持有股票或基金的用户可进行止损操作,但需注意市场波动风险。对于有稳定收入来源的用户,可尝试申请小额贷款或信用贷款,但需仔细阅读合同条款,避免隐性费用侵蚀本金。最终解决方案应基于个人财务状况量力而行,优先选择风险可控的正规金融渠道。
相关文章
花呗的诞生:重塑消费习惯与中国金融业的底层逻辑
花呗的出现,无疑是近年来中国金融科技领域最具标志性的事件之一。它不仅仅是一款消费信贷产品,更是支付宝生态战略的重要组成部分,推动了移动支付和互联网金融的发展。通过与阿里巴巴集团内部多个业务板块的紧密合...
2020分期乐还能借钱吗?现状解析
2020分期乐的偿还情况,在整体金融市场环境的演变下,呈现出复杂而多样的图景。最初,2020分期乐作为中国第一档“信用”购物分期产品,在疫情背景下,依托政府的扶持政策以及消费信贷市场的需求,迅速扩张,...
2021年花呗套装引领金融新潮流
在2021年,"花呗套"这一概念引发了广泛关注。这一名称下的产品或服务,不仅体现了消费者对多元化金融产品的需求,也反映了金融市场在疫情背景下呈现出的特殊特性。从某种程度上说,这项套餐的出现,标志着中国...
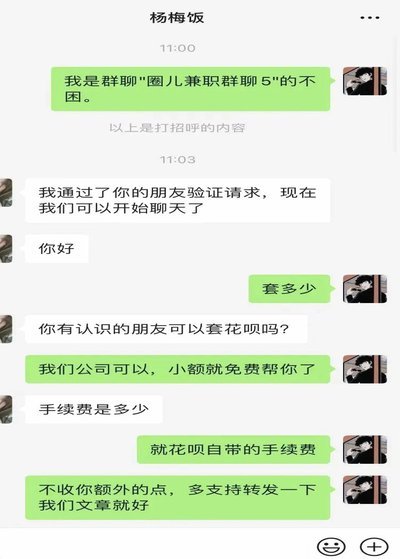
花呗套100容易被发现吗
交易金额的低风险化,是任何欺诈行为必然追求的第一道壁垒。但从专业的风险建模角度来看,系统对交易金额的阈值设定,并非唯一的判断标准。当讨论“花呗套100”这类低额、高频次的行为时,真正的警报系统关注的并...
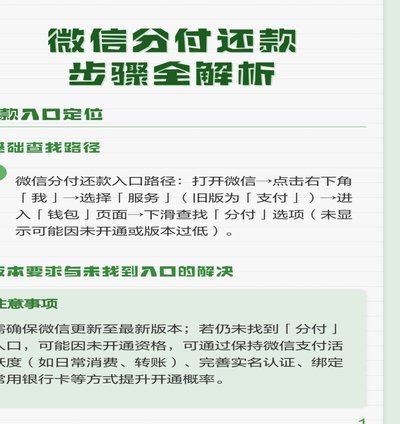
微信分付还款全攻略
微信分付是一种便捷的分期付款服务,让用户能够轻松地解决短期资金需求。然而,在享受这种便利的同时,用户也需要明白如何妥善处理还款事宜,避免产生额外的财务压力或信用风险。 首先,当您使用微信分付进行消...
微信分付提现快速技巧
微信分付提现的核心逻辑在于资金流转路径的合规性。用户需通过绑定的储蓄卡完成提现操作,系统会根据账户信用评分动态调整可提现额度。实际操作中需注意提现金额与分付额度的关联性,部分用户反映在连续多次提现后会...