花呗套现后果:账户为何突然被冻结?
花呗作为支付宝生态中的核心信用工具,其风控系统通过多维数据模型实时监测交易行为。当用户通过虚构交易、虚假订单或刷单套现等方式获取花呗额度时,系统会触发异常行为识别机制。这种行为不仅违反平台规则,更可能被判定为恶意透支,导致账户进入风控隔离状态。部分用户在套现后发现花呗功能被临时冻结,实质是风控系统对账户风险等级的动态调整,这种调整往往基于交易真实性、资金流向和用户行为轨迹的综合评估。

套花呗行为对信用评分的侵蚀具有隐蔽性和累积性。平台通过机器学习算法构建的信用评估体系,会将套现频率、交易类型与用户画像进行交叉验证。高频次的异常交易可能被标记为"信用污点",即使单次套现未被直接拦截,长期积累的负面数据仍会显著降低信用评分。这种评分下降不仅影响花呗额度,更可能波及借呗、备用金等关联金融产品,形成系统性信用风险。部分用户在尝试使用花呗时遭遇"无法开通"的提示,本质是信用评估结果与服务准入门槛的匹配失衡。

平台监管策略的演变正在重塑套花呗的生存空间。随着反欺诈技术迭代,支付宝已从单纯依赖交易金额阈值转向行为模式分析,例如通过设备指纹、网络环境、操作时长等200余项指标构建风险图谱。这种精细化风控使得传统套现手段的隐蔽性大幅降低,部分用户在完成套现后数小时内即收到账户限制通知。监管力度的加强倒逼用户重新审视消费行为,但仍有部分用户为规避系统检测,转向更隐蔽的"分段套现"或"跨平台套利",这种行为反而加剧了风控系统的升级压力。
信用经济时代,套花呗行为折射出更深层的消费心理失衡。部分用户将花呗视为"免费资金池",通过套现转移消费支出,实质是将信用工具异化为债务杠杆。这种认知偏差导致的后果远超表面的账户限制,长期信用污点可能影响房贷审批、就业背景调查等重要生活场景。平台在强化风控的同时,也在通过信用教育、额度管理工具等手段引导用户建立理性消费观,但改变根植于消费主义的信用滥用现象,仍需社会层面的价值重构。

技术伦理的边界在信用金融领域持续延展。当风控系统对套现行为的拦截准确率提升至98%
相关文章
2021年花呗套装引领金融新潮流
在2021年,"花呗套"这一概念引发了广泛关注。这一名称下的产品或服务,不仅体现了消费者对多元化金融产品的需求,也反映了金融市场在疫情背景下呈现出的特殊特性。从某种程度上说,这项套餐的出现,标志着中国...
微信分付额度怎么提升和还款技巧
微信分付是一种由腾讯提供的信用支付工具,允许用户在购买商品或服务时享受免息分期的机会。然而,在实际操作中,部分用户可能会遇到如何套取分付额度并合理利用的问题。本文将探讨“微信分付套出来怎么用 平台还款...
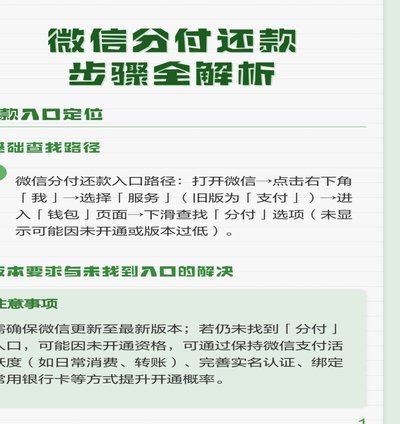
微信分付还款全攻略
微信分付是一种便捷的分期付款服务,让用户能够轻松地解决短期资金需求。然而,在享受这种便利的同时,用户也需要明白如何妥善处理还款事宜,避免产生额外的财务压力或信用风险。 首先,当您使用微信分付进行消...
便荔卡利息详解:优缺点及注意事项
便荔卡包,一款结合了消费与理财功能的创新产品,在近年来受到了广泛的关注。它提供的利息服务不仅仅是简单的存款收益,而是融入了消费场景之中,为消费者提供了更加便捷和灵活的资金管理方案。它的核心优势在于将信...
分期乐购物金能变现吗?
分期乐购物金的使用范围和提现功能是许多用户关注的话题。首先,我们需要明确的是,分期乐平台上的购物金是一种专用优惠券形式,主要用于消费抵扣,并不具备现金货币的功能属性。这意味着,在常规情况下,直接将这些...

电商新模式
“花呗兑现商家秒到账”这一现象,在近年来电商生态中呈现出一种独特的趋势,更深一层挖掘,它不仅仅是技术上的便捷,更是商业模式和信任体系的微妙变迁。最初,这种现象的出现与支付宝的“即时到账”功能紧密相关。...