微信分付额度能这样操作?原来如此!
微信分付,作为微信支付体系内的一种信用支付方式,与传统的银行卡绑定支付有着本质区别。其核心在于基于用户的微信信用评估,提供“先消费,后还款”的灵活选项。因此,问题的核心并非“能否提现”,而是“分付额度是否构成可支配资金”。分付本质上是银行的信用贷款,用户在使用分付时,资金并非直接从个人银行账户划出,而是由腾讯的合作银行提供信用支持,这决定了分付额度无法直接提现至银行卡或微信零钱。试图将分付额度变现,实质上尝试规避贷款协议中的用途限制,可能触及相关风险控制规定,并面临账户受限的风险。理解这一点至关重要,因为它直接关系到用户对分付的正确使用和风险认知。
分付的运作逻辑类似于信用卡预授权,但存在显著差异。信用卡预授权通常在实际消费时才扣款,且预授权额度可以灵活调整。而分付则在用户选择分付支付时即锁定额度,并在还款周期内逐步偿还。这种机制使得分付更偏向于短期信用贷款,而非传统的支付工具。因此,用户在使用分付时需要明确其性质,避免将其视为可自由支配的资金。尝试将分付额度通过任何途径变现,例如转账、提现,都将被视为违约行为。微信支付的风控系统会识别此类操作,并采取相应的措施,包括冻结分付功能、降低信用评分、甚至影响用户在微信生态内的其他支付行为。

从用户协议的角度来看,分付的使用明确规定了资金用途,通常限定在微信生态内的消费场景。这种限制并非随意为之,而是出于风险控制的考虑。如果允许用户随意将分付额度提现或转账,将极大地增加信用风险,并可能被用于非法活动。腾讯作为分付服务的提供者,有义务确保资金的安全和合规使用。因此,用户在签署分付协议时,实际上承诺了资金用途的限制。任何试图绕过这些限制的行为,都将构成违约,并可能承担法律责任。相比之下,信用卡在一定程度上允许用户进行现金取款,但也会收取手续费,并受到取款额度限制,这体现了不同信用产品的风险控制策略差异。

值得注意的是,虽然分付额度无法直接提现,但用户可以通过正常消费来消化分付额度,从而释放相应的信用空间。例如,用户可以使用分付支付购物、餐饮、娱乐等费用,然后通过按时还款来恢复信用额度。这种方式既可以满足用户的消费需求,又可以避免违约风险。此外,用户可以通过合理使用分付,建立良好的信用记录,从而提高自身的信用评分。良好的信用评分不仅可以享受更优惠的金融服务,还可以为未来的贷款申请提供支持。因此,正确理解和使用分付,关键在于将其视为一种信用工具,而非可自由支配的资金。
除了用户自身的使用规范,腾讯也在不断完善分付的风险控制体系。例如,引入更先进的欺诈识别技术,加强对资金流向的监控,以及定期对用户信用进行评估等。这些措施旨在降低信用风险,保护用户资金安全,并维护微信支付生态的健康发展。未来,随着金融科技的不断发展,分付可能会推出更多创新功能,例如与银行合作推出分期付款服务,或与商家合作推出专属优惠活动等。但无论如何,风险控制始终是分付发展的重要前提。理解分付的运作机制和风险控制措施,有助于用户更好地利用这一信用工具,实现便捷安全的支付体验。
相关文章
揭秘得物额度背后的提现规则
“得物额度”的出现,对得物乃至整个电商生态带来了显著的改变。它并非单纯的流量激励,更像是一种微妙的流量价值分配机制。用户通过在得物平台完成各种行为——浏览、收藏、评论、晒单——积累额度,进而可以用于购...
如何制作商品实现盈利
### 灵感与市场洞察驱动的创收之路 如何通过制作商品实现赚钱,关键在于找到市场需求和自身兴趣的交集。首先,要深入研究市场趋势,这需要关注行业报告、在线论坛以及社交媒体上的讨论。了解消费者需求变化不...
携程积分套现:风险与技巧
携程积分体系的底层逻辑决定了其价值转化路径的特殊性。平台通过积分兑换机制构建起封闭的流量闭环,用户积累的积分本质上是平台对消费行为的数字化权益凭证。这种设计既保障了用户权益,也限制了直接货币化的能力。...
拍拍贷的借款流程有哪些
在拍拍贷的借款流程中,用户通常从注册或登录账户开始,这一步是整个过程的基础。用户需要提供基本信息,如手机号码和身份验证,以建立个人档案。这个阶段强调了数字化的便利性,用户可以通过APP或网站快速完成,...
花呗如何提现到银行卡?
花呗的提现机制,远比许多用户最初的理解更为复杂和细致。简单地说,“花呗可以提现到银行卡”这种说法,在特定条件下成立,但在常规操作中,却并非总是直接实现。理解其背后的逻辑,关键在于观察花呗的资金来源和提...
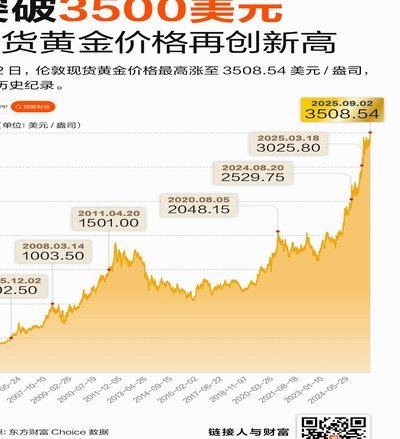
黄金最新走势
近期,现货黄金市场呈现出复杂的波动态势。随着地缘政治紧张局势的持续升级与全球经济不确定性增加,投资者对避险资产的需求显著提升,推动了金价上扬。据分析机构统计,在过去的几个月里,国际金价上涨超过3%,主...