得物借款到账方式详解
很多用户在搜索“得物借款能提现吗”时,内心往往存在一个认知错位:将“贷款发放”与“余额提现”混为一谈。得物借款本质上是一种基于信用额度的消费贷产品,其运作逻辑是金融机构向符合条件的借款人发放授信额度。当你申请成功后,资金会通过官方渠道直接拨付至你预留的银行卡中。这里的“提现”动作,实际上是金融机构履行合同义务的“放款”过程,而非从某个虚拟账户中提取既有资产。因此,从技术层面讲,只要贷款审批通过,资金流向银行卡是其核心功能,不存在所谓的“无法提现”的障碍,重点在于资金的合规来源与用途。
然而,问题的复杂性在于部分用户试图通过非官方途径,将这笔信贷额度转化为“套现”资金。这种行为往往涉及通过虚假交易、购买转卖商品或寻找第三方中介来实现信用额度的变现。需要警惕的是,此类操作正处于平台监管的风口浪尖。得物作为大型电商生态平台,拥有极其严密的交易风控系统,能够通过订单逻辑、物流轨迹以及异常支付行为精准识别“利用信贷进行套现”的行为。一旦被判定为违规套现,用户不仅面临资金被冻结的风险,更可能导致借款额度被直接封禁,甚至影响个人征信记录,这种隐性成本远超所谓的“提现收益”。
深入分析这一现象,可以发现“提现”焦虑背后隐藏着对流动性成本的误判。很多询问者并非在询问技术可行性,而是在寻找一种降低利息负担或规避还款压力的“漏洞”。在信贷产品的设计中,利息和还款周期是与额度获取紧密挂钩的。所谓的“提现”捷径,本质上是在利用信息差进行风险对冲。当用户试图寻找非正规的提现路径时,往往会跌入“高额手续费”或“骗取定金”的陷阱。市面上大量声称能协助得物借款提现的中介,其核心商业模式往往是利用用户的急迫心理进行二次收割,这种利用金融工具漏洞的行为,本身就是极高风险的财务陷阱。
最终,我们应当回归到金融逻辑的本源。得物借款这类嵌入式金融服务的初衷,是为用户提供适度的消费杠杆,而非提供一个资产转换的提款机。真正具有价值的思考不在于“能不能提现”,而在于如何评估这笔授信额度对个人现金流的真实影响。在当前的金融监管环境下,所有的信贷流向都处于全链路监控之下,任何试图脱离消费场景、强行将信贷额度“资产化”的尝试,不仅在技术上会被平台拦截,在法律层面也存在极大的合规风险。保持对信贷工具的敬畏,识别金融产品与套现陷阱的边界,才是面对此类疑问时最理性的答案。
相关文章
花呗崛起背后的深层意义
花呗的横空出世,并非简单的金融产品创新,而是中国消费金融格局重塑的一个关键节点。在此之前,银行信用卡普及率较低,特别是对于年轻群体和三四线城市居民,获取消费信贷的渠道相对有限。花呗巧妙地利用了支付宝庞...
美团月付现金提取有额度限制吗?
美团月付的现金提取功能本质上是将信用额度转化为即时现金流的金融操作。从风控模型角度看,系统会根据用户账户的活跃度、历史还款记录、消费场景分布等维度动态评估可提取额度。例如高频使用外卖服务的用户,其信用...
羊小咩提现指南:轻松一步到位
羊小咩贷款的提现流程需要用户按照平台指引逐步操作。首步骤是登录个人账户并进入提现页面,这里会显示出当前可提取的资金总额以及具体的提现规则和注意事项。需确保已还款完毕且没有逾期情况,否则可能会限制提现功...
速读文化:碎片时代的阅读革命
在这个信息爆炸的时代,人们似乎总是在寻找更快捷的获取知识方式,而“秒白条吧”作为一种文化现象,恰好反映了这一趋势的特点。这一概念不仅展现了现代人对信息处理的需求,更折射出当代社会中快与慢、碎片化阅读的...
白条信用额度提升之道
白条消费额度的提取本质上是对信用额度的动态管理,其核心逻辑在于平台对用户信用风险的评估模型。额度调整并非简单的数值增减,而是基于用户还款能力、消费场景适配度、资金周转效率等多维指标的综合计算。例如,高...
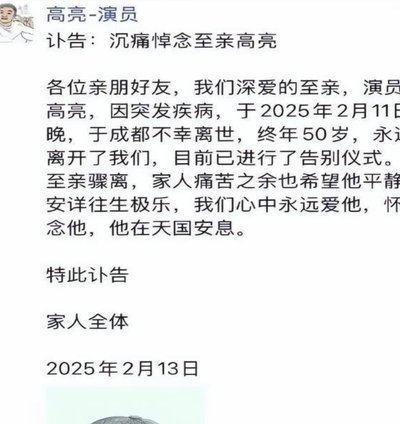
一位默默付出的男演员故事
媒体的震动持续发酵,一个在行业内默默耕耘多年的男演员,静谧地离开了人世,且长达数日才被发现。这不仅仅是一个生命的戛然而止,更在行业生态、公众认知和个体生命的意义上,引发了一系列复杂而深刻的思考。他并非...