哪些网购场景可以使用花呗?
花呗的普及依赖于电商平台的接入策略,其覆盖范围远超传统支付工具。当前主流电商平台如淘宝、京东、拼多多等均支持花呗支付,但细分场景存在差异。例如淘宝的"花呗分期"功能渗透至服饰、数码等高频消费领域,而京东则通过"京东白条"实现与花呗的协同。拼多多的"免息购"活动常与花呗绑定,形成价格优势。这种差异源于平台对用户消费习惯的深度挖掘,通过支付工具强化用户粘性。值得注意的是,部分垂直领域如家居建材、汽车配件等,花呗渗透率相对较低,主要受商家风控策略影响。
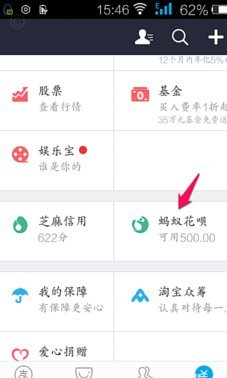
支付流程的便捷性塑造了花呗的市场优势。用户在完成商品选择后,系统会自动识别是否开通花呗功能,无需额外操作。这种无缝衔接的支付体验,使花呗在年轻群体中形成显著的使用惯性。但背后涉及复杂的风控模型,包括用户信用评分、消费历史、设备指纹等多维度数据交叉验证。当用户触发异常交易时,系统会启动动态风控机制,通过短信验证、人脸识别等手段进行二次确认。这种平衡用户体验与风险控制的机制,构成了花呗持续扩张的技术基石。
商家端的收益逻辑深刻影响花呗的使用边界。平台通过分润机制激励商家接入花呗,但需承担一定的坏账风险。这种风险分散模式促使商家对商品品类进行精细化管理,例如将高单价商品与花呗分期绑定,通过延长付款周期提升客单价。同时,商家会根据用户画像调整花呗的使用门槛,对信用评分较高的用户开放更大额度,形成精准营销闭环。这种双向博弈塑造了花呗在电商生态中的独特地位,既满足消费者需求,又保障平台资金安全。
用户在享受便捷支付的同时,需警惕隐性成本。花呗的分期服务虽提供免息优惠,但实际资金成本可能通过其他形式转嫁。部分商家会将商品标价虚高,再通过花呗分期实现价格虚低的错觉。此外,过度依赖花呗可能引发信用透支风险,尤其在经济波动期,用户需警惕还款压力对个人财务的冲击。平台虽设有额度预警机制,但用户仍需建立理性消费意识,避免陷入"先享后付"的消费陷阱。
未来花呗的演进将更注重场景化创新。随着物联网技术渗透,花呗可能拓展至智能家居、出行服务等新消费领域。但这种扩张需突破现有支付架构的限制,例如如何在智能家居设备中实现无缝支付,如何平衡隐私保护与数据采集的矛盾。同时,监管政策的动态调整将持续影响花呗的业务边界,要求平台在创新与合规之间寻找平衡点。这种持续的技术迭代与政策博弈,将决定花呗在电商生态中的长期竞争力。
相关文章
携程积分套现:风险与技巧
携程积分体系的底层逻辑决定了其价值转化路径的特殊性。平台通过积分兑换机制构建起封闭的流量闭环,用户积累的积分本质上是平台对消费行为的数字化权益凭证。这种设计既保障了用户权益,也限制了直接货币化的能力。...
微信分期付款全攻略
微信分期付款操作指南:从申请到还款全流程解析 打开微信,点击右上角"+"号,选择"信用卡"功能,进入信用卡管理页面。在页面底部菜单栏选择"分期付款"入口,系统会自动识别你的信用卡信息并展示可用额度...
花呗秒套:陷阱还是真章?
近年来,随着互联网金融的迅速发展,“花呗秒套平台”成为了不少商家和个体经营者关注的话题。这类平台声称可以快速获取花呗额度,并迅速提现到个人账户或用以支付,看起来十分诱人。然而,在深入分析后不难发现,这...
得物的余额怎么提现
得物平台的余额提现机制本质上是平台资金流转的闭环设计,其核心逻辑在于用户资产的数字化管理。平台通过绑定支付宝或微信支付账户,将虚拟余额转化为可提现的实缴资金。这一过程需要用户完成实名认证与支付方式绑定...
花呗如何提现到银行卡?
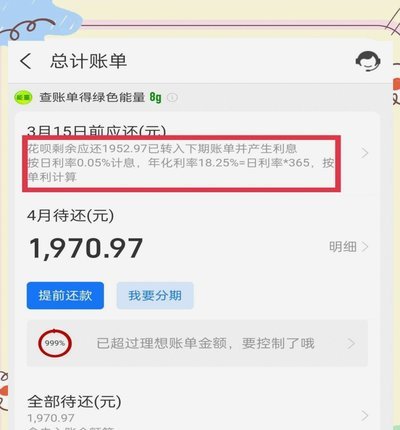
花呗的提现机制,远比许多用户最初的理解更为复杂和细致。简单地说,“花呗可以提现到银行卡”这种说法,在特定条件下成立,但在常规操作中,却并非总是直接实现。理解其背后的逻辑,关键在于观察花呗的资金来源和提...
美团月付套现点位选择策略
美团月付套现的点位选择,并非单纯基于地价高低或人流量多少的简单考量,而是一个复杂的风险收益平衡过程。早期,商家可能会倾向于选择商场一二层,尤其那些附近有中高端写字楼或居民区的区域,期望能获得稳定的客群...