详细解析:美团月付取现二维码操作指南及注意事项
美团月付取现二维码的出现,本质上是平台对信用支付场景的深度拓展。这一功能通过将虚拟信用额度转化为实体支付工具,解决了用户在特定场景下对现金的刚性需求。例如在需要支付押金的租赁场景,或无法使用电子支付的线下摊贩交易中,用户可通过扫码直接提取信用额度,实现支付闭环。这种设计不仅延长了信用支付的使用边界,更通过二维码的即时生成与核销机制,构建了从信用授权到资金使用的完整链条。
操作流程中隐藏着平台对风险控制的精密设计。用户发起取现请求后,系统会实时校验账户额度、历史履约记录及当前设备环境等多维数据。二维码生成时嵌入的动态验证码,确保了资金流转的不可逆性。值得注意的是,平台通过限制单次取现金额与频次,既规避了用户过度透支风险,又维持了服务的可持续性。这种平衡机制反映了金融科技在便利性与安全性之间的博弈智慧。
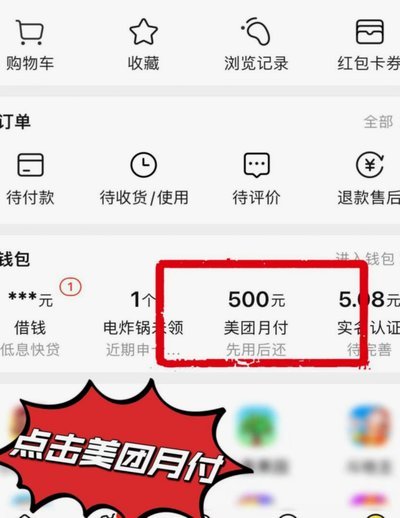
该功能对消费行为的催化作用远超表面功能。当用户将信用额度转化为可随时支取的现金等价物时,实质上是将支付门槛从"能否支付"降维至"是否需要支付"。这种改变促使更多长尾消费场景被激活,尤其在三四线城市及下沉市场,为缺乏传统信用记录的群体提供了新的支付准入通道。平台通过数据沉淀形成的用户画像,也为后续的精准营销和金融服务创新埋下伏笔。
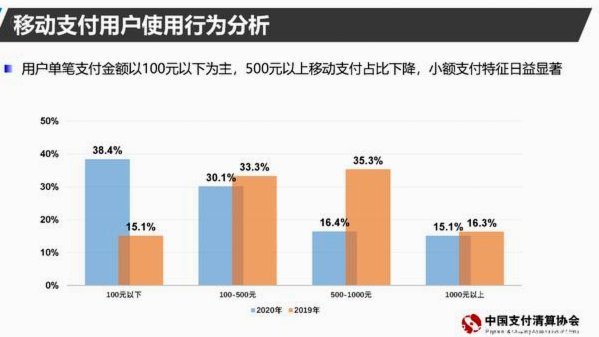
与传统信用卡提现相比,美团月付取现二维码展现出显著的场景适配优势。其无需绑定实体卡、不产生年费的特性,契合了年轻用户对轻量化金融工具的需求。但这种便利性也带来隐忧:当信用支付的边界不断扩张,用户可能在无意识中积累债务,而平台则需要持续优化风险预警模型。如何在促进消费与防范金融风险间找到平衡点,将成为这一功能持续迭代的关键命题。
相关文章
内容分期释放,用户持续期待
任何内容生态的长期运转,都早已脱离了单一的“引爆点”叙事。我们观察到的趋势,核心是构建一种体系化的、周期性的价值递送机制——即“分期乐秒回”的底层逻辑。它并非仅仅指内容推送的定时任务,而是一种成熟的用...
2021年花呗套装引领金融新潮流
在2021年,"花呗套"这一概念引发了广泛关注。这一名称下的产品或服务,不仅体现了消费者对多元化金融产品的需求,也反映了金融市场在疫情背景下呈现出的特殊特性。从某种程度上说,这项套餐的出现,标志着中国...
7个高效方法,升级你的生活与工作
在快速发展的时代,更新7个常用方法对于提升工作效率和生活质量至关重要。首先,优化学习策略。现代技术提供了丰富的资源,但如何高效利用却是个挑战。可以尝试使用番茄工作法结合在线课程或应用软件,将复杂任务分...
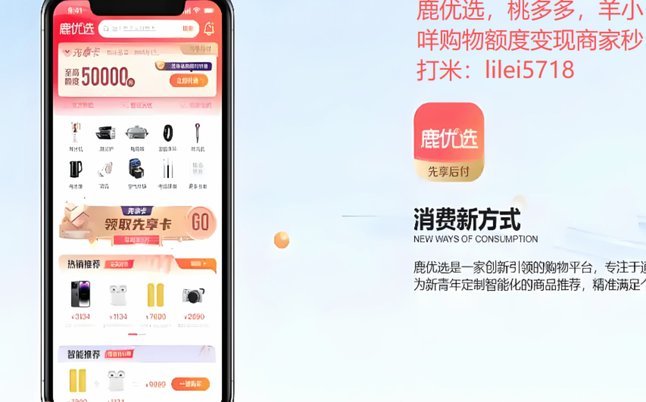
鹿优选10200额度能套现吗?风险高别尝试
鹿优选的10200额度是否能套现,这个问题并非简单的“能”或“不能”来回答,而是涉及到复杂的平台规则、潜在风险以及法律法规的灰色地带。许多用户热衷于通过参与鹿优选的活动,获取相应的购物积分或优惠券,...
微信分付套现为何难提现?
微信分付的套现困境源于其资金闭环设计与风控系统的双重制约。当用户通过分付提取现金时,系统会实时监测资金流向,若发现异常交易模式,如短时间内多次提现或跨平台转移,将触发预警机制。这种动态监控体系使得套现...
花呗套现收费情况解析
花呗套现,近年来话题层出不穷,引发了对金融监管的广泛关注。要回答“套现花呗需要手续费吗现在”,答案并不像表面上看起来那么简单,而是涉及多个维度,包括政策变化、平台运营策略以及用户行为等。2022年初,...