分付怎么把钱套出来
分付作为信用支付工具,其核心逻辑在于通过消费行为积累信用数据,进而获得更高的额度和更灵活的使用权限。用户若
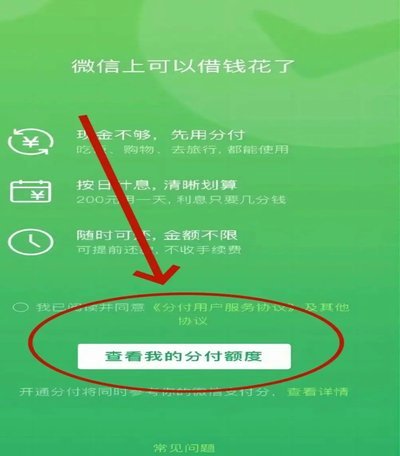
资金周转策略需建立在对平台规则的深度理解之上。部分用户尝试通过多账户分拆消费来延长资金使用周期,这种操作本质是利用系统对单笔交易的识别盲区。但需警惕的是,平台已逐步引入行为分析模型,对用户画像中的消费频率、金额分布、还款习惯等维度进行交叉验证。当系统发现异常资金流动模式时,可能启动反欺诈机制,导致账户被限制使用。因此,资金周转应建立在合规框架内,通过优化消费结构而非规避规则来实现资金效率的最大化。
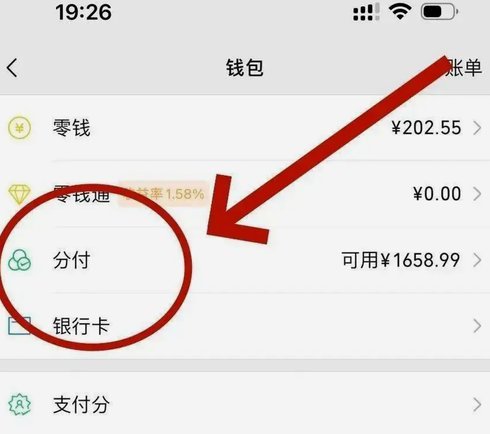
风险控制体系是分付生态的重要组成部分,其底层逻辑在于平衡用户需求与平台风控。部分用户试图通过短期高频交易获取资金,这种操作可能触发平台的动态额度调整机制。例如,当系统检测到用户存在过度依赖分付进行短期周转的行为时,可能主动降低额度上限或提高利率。这种机制设计本质上是通过经济手段引导用户形成健康的资金使用习惯,而非单纯限制使用权限。理解这一逻辑,有助于用户在资金规划中建立更可持续的财务模型。
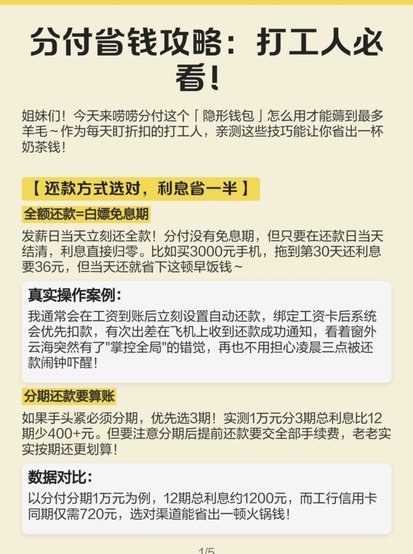
替代性解决方案往往比直接套现更具长期价值。部分用户选择通过理财工具或借贷产品实现资金周转,这种策略的关键在于匹配不同金融工具的风险收益特征。例如,利用低风险的货币基金进行短期资金沉淀,或通过信用贷款补充流动性,本质上是在构建多元化的资金配置方案。值得注意的是,这类操作需建立在对个人负债率的精确计算之上,避免因过度杠杆导致财务风险。平台提供的分付工具本质上是信用基础设施,其真正价值在于帮助用户建立更完善的资金管理框架,而非替代性金融产品的直接替代。
相关文章
羊小咩:提现背后的金融故事
羊小咩,这个名字听起来就像是一只活泼可爱的小山羊,在互联网的世界里,它却代表着一个新兴的金融应用。自从其推出以来,“提现成功”成为了许多用户期待的结果。每当有人提到“羊小咩提现成功”,背后隐藏的故事和...
数字钱包与商业模式创新的典范
花呗平台,本质上并非简单的支付工具,而是一个复杂的生态系统,其价值远超支付单笔交易的表面形态。支付宝在移动支付领域的先行者地位毋庸置疑,但花呗的成功,在于它巧妙地利用了阿里巴巴集团在供应链、电商、数据...
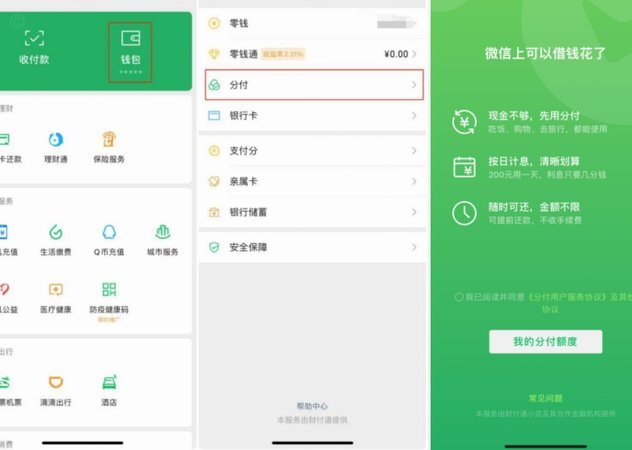
轻松玩转虚拟货币的潮流应用
在数字化时代,许多应用程序提供给用户多样化的支付方式和优惠活动。其中,“套分付”成为了不少应用中的一种流行玩法,即通过虚拟货币或者积分来购买商品或服务,以期获得实际收益或现金返还。这种操作模式不仅丰富...
便荔卡包:智能匹配助力便捷借贷
在当今这个快节奏的生活中,资金周转问题成为许多人的烦恼,尤其是在需要临时应急资金时。便荔卡包借钱优选作为一个新兴的金融解决方案,以其实用性和便捷性迅速吸引了大量用户。它通过整合多家金融机构的借贷产品,...
24小时抖音流量变现攻略
近日,一些商家发现了一个在抖音平台上的“套现”模式,即通过特定方式将抖音上的流量转化为现金收益。然而,这种操作方式并不是简单地通过刷单或虚假点赞来实现,而更倾向于通过提供真实有价值的内容和互动,从而吸...
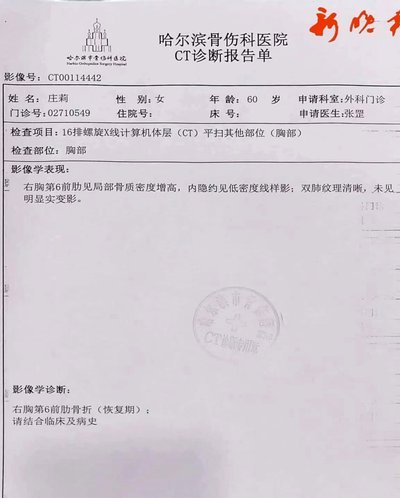
医疗CT报告里的隐忧:不文明用语何时休?
医疗影像报告单,作为医生与患者沟通的重要桥梁,本应清晰、准确地传递检查结果,为后续诊疗提供依据。然而,近年来,网络上流传着一些医院CT报告单中出现不文明用语的案例,引发了广泛关注和讨论。这些用语,往往...