信用支付新模式解读
白条秒到的本质是金融产品与消费场景的深度耦合,其核心逻辑在于将信用评估与即时支付需求进行精准匹配。这种模式通过算法对用户消费行为、还款记录、社交关系等多维度数据进行实时分析,构建动态信用画像。当用户触发支付指令时,系统能在毫秒级完成风险评估与资金调配,实现"信用即支付"的体验。这种技术突破不仅改变了传统信贷的申请-审核-放款流程,更将金融服务从离线场景延伸至实时消费场景,形成闭环式信用生态。
技术实现层面,白条秒到依赖分布式计算架构与边缘计算技术的协同。核心系统通过多层风控模型对交易进行实时校验,包括用户身份核验、交易场景验证、资金流向监控等环节。同时借助区块链技术实现交易数据的不可篡改性,确保资金流转的透明与安全。这种技术架构不仅提升了资金到账效率,更在底层构建了抗风险的金融基础设施,使信用支付具备可追溯、可审计的特性。
消费行为层面,白条秒到正在重塑用户的信用认知与消费模式。当信用额度成为支付凭证,消费者逐渐形成"信用即货币"的思维惯性,消费决策更多依赖于即时支付能力而非传统储蓄。这种转变催生了新型消费场景,如即时零售、跨境购物等领域,用户通过信用额度完成支付后,系统自动进行账期管理与资金回收。这种模式既满足了即时消费需求,又通过数据沉淀优化了信用评估模型,形成正向循环。
风险管控维度,白条秒到的普及对金融系统提出新挑战。高频交易带来的资金周转压力需要更精细化的流动性管理,而用户信用行为的碎片化使得传统风控模型面临失效风险。监管层面需建立动态监测机制,通过大数据分析识别异常交易模式,防范系统性风险。同时,用户需建立理性消费观念,避免将信用额度异化为无约束的支付工具,确保金融创新与风险防控的平衡。这种双向调节机制是维持信用经济可持续发展的关键。
相关文章
拼多多套现商家账户招募中
拼多多的套现商家账户往往依托于平台对商家资质审核的漏洞。部分商家通过伪造营业执照、虚报经营规模或利用关联企业进行多账户注册,规避平台风控系统。这类账户通常具备高频交易特征,如短时间集中发布大量商品、设...
拼多多套现乱象:诚信商家如何自救?
拼多多平台上,“套现”行为一直是一个争议话题,尤其是在诚信商家群体中。不少商家会利用平台的流量优势,通过促销活动或优惠力度营造“高性价比”假象,吸引用户下单,然后以各种理由延迟发货、调换商品甚至直接退...
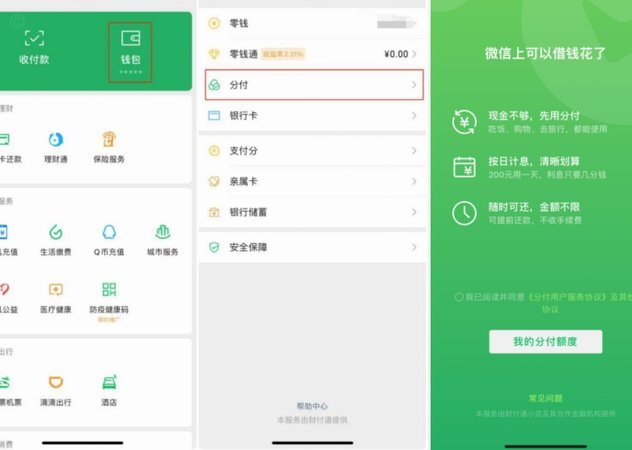
轻松玩转虚拟货币的潮流应用
在数字化时代,许多应用程序提供给用户多样化的支付方式和优惠活动。其中,“套分付”成为了不少应用中的一种流行玩法,即通过虚拟货币或者积分来购买商品或服务,以期获得实际收益或现金返还。这种操作模式不仅丰富...
白条取现到账怎么通知用户
白条取现功能的到账通知机制涉及多重技术与运营逻辑。从资金流转角度看,用户申请提现后,系统需完成资金划拨、风控校验及到账确认三个核心环节。部分场景下,平台会通过短信推送实时到账信息,但具体触发条件取决于...

得物平台当月销售额提现全攻略
得物平台上的商家想要快速提现当月销售额,需遵循一定的流程和注意事项。首先,得物平台支持多渠道提现方式,包括银行转账、支付宝或微信支付等方式,具体的提现方法需要根据商家的实际情况选择。通常情况下,商家在...

白条额度能提现变成现金吗?
“白条付费额度”的本质,绝不能被简单等同于银行卡中的活期现金。从金融结构和支付逻辑的角度审视,理解这一点是至关重要的。白条额度并非用户可自由提取、可用于日常消费的流通资金,它更准确地描述为一种基于信用...