分期乐额度释放机制解析
分期乐额度的释放机制本质上是平台基于用户行为数据构建的动态信用模型。平台通过分析用户的消费频次、还款记录、账户活跃度等维度,建立多维评估体系。其中,历史消费金额与还款准时率构成核心评估指标,而账户使用时长和风险事件记录则作为辅助参数。值得注意的是,额度并非静态数值,而是根据用户信用画像的实时变化进行动态调整,这种机制既保障了资金安全,又为优质用户预留了提升空间。
用户行为对额度释放具有显著影响,但存在边际效用递减现象。高频次小额消费虽能积累信用分,但对额度提升的边际贡献逐渐降低。相比之下,持续稳定的中高额度消费配合准时还款,能更有效地触发平台的额度扩容机制。值得注意的是,频繁申请提额反而可能被系统识别为异常行为,导致临时额度冻结。因此,建立规律化的消费习惯比短期高频操作更能获得平台认可。
平台在额度释放过程中实施分层策略,将用户划分为不同信用等级后匹配相应额度区间。对于优质用户,平台可能通过阶段性额度试探逐步释放更高限额,这种策略既控制了风险敞口,又避免了用户因突然获得高额度而产生的过度消费倾向。同时,平台会根据用户生命周期阶段调整策略,例如新用户侧重基础额度发放,而老用户则更关注额度优化空间。
信用体系的构建依赖长期行为数据的积累,短期操作难以形成有效信用资产。分期乐通过用户行为轨迹分析,识别出持续稳定的优质用户群体,这些用户通常具备较强的还款能力和消费理性。平台在评估时不仅关注单次交易数据,更重视用户信用曲线的长期走势,这种评估方式有效过滤了短期套利行为,确保额度释放与用户真实信用状况匹配。

风险控制机制贯穿额度释放全流程,平台通过实时监控系统捕捉异常行为信号。当检测到用户出现频繁提额申请、跨平台借贷等高风险特征时,系统会自动触发额度冻结或下调机制。这种动态风控体系在平衡用户体验与风险控制之间形成有效制衡,确保额度释放既满足用户合理需求,又避免资金流向失控。
相关文章
花呗:改变消费的秘密
花呗的出现,并非仅仅是中国支付领域的一次技术升级,它更预示着消费金融模式的深刻变革,以及对传统零售格局的颠覆性冲击。其核心在于将消费信用的场景融入到日常的支付习惯中,巧妙地将“支付”与“借贷”融为一体...
花呗:信用消费的变革与重构
花呗的普及,本质上标志着一个深刻的经济行为转向:从“用已有的、通过时间换来的收入”到“用尚未产生的、基于信用透支的购买力”的消费模式跃迁。它绝非仅仅是一个支付工具的迭代,而是一场社会消费心智结构的重塑...
如何有效提取花呗额度
花呗的额度管理本质上是信用评估体系的动态博弈。平台通过消费频次、还款稳定性、账户活跃度等维度构建多维评分模型,用户可通过优化消费结构提升信用分。例如在账单日附近增加小额高频消费,既可维持账户活跃度,又...
如何合理设置分期乐购物额度?
分期购物已经成为现代消费者的必然选择,它不仅改变了人们的消费方式,也重塑了购物带来的“乐里”。在分期乐里,我们能够更灵活地规划预算、享受购物乐趣,同时避免因大件数消费而产生的经济压力。但如何在分期中准...
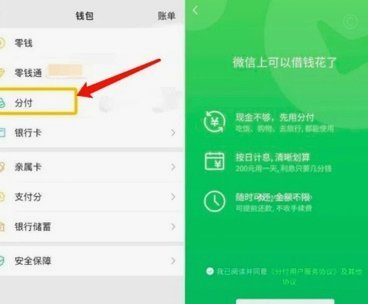
微信分付提现快速技巧
微信分付提现的核心逻辑在于资金流转路径的合规性。用户需通过绑定的储蓄卡完成提现操作,系统会根据账户信用评分动态调整可提现额度。实际操作中需注意提现金额与分付额度的关联性,部分用户反映在连续多次提现后会...
企业套取白条的风险与合规应对
近年来,企业在经营活动中出现了一种名为"套白条"的现象,这种行为的本质是通过开具发票或账单的方式,在没有实际交易的情况下虚增收入或支出。这种操作在某些情况下可能被视为一种变通手段,但其背后隐藏的风险和...