羊小咩便荔卡能提现吗?解析实情
羊小咩便荔卡作为新兴的支付工具,其核心功能在于构建用户与商家之间的信用桥梁。从技术架构看,这类卡通常采用预付模式,将资金存入平台账户后形成可流转的信用额度。提现功能的实现需要满足两个前提:一是平台具备资金托管资质,二是用户账户状态符合提现条件。当前市场多数此类产品均未开放直接提现通道,其设计逻辑更倾向于通过消费行为产生复利收益,而非现金提取。这种模式既规避了金融监管风险,又强化了用户粘性,形成独特的商业闭环。
从资金流转路径分析,羊小咩便荔卡的账户余额实质上是平台的预收账款,而非独立的银行存款。当用户尝试提现时,平台需通过第三方支付通道完成资金划转,这一过程涉及多层手续费扣除及风控校验。实际操作中,提现额度往往受到消费记录、信用评分等多维度限制,部分平台甚至设置7日冷静期,防止用户滥用提现功能。这种设计既保障了平台资金安全,也促使用户通过持续消费提升提现权限。
值得注意的是,部分用户误将"提现"理解为资金转移,实则该卡的账户余额可转化为其他形式的价值载体。例如通过绑定微信支付、支付宝等平台,可实现跨平台资金流转,但需支付一定比例的通道费用。此外,部分商家支持以卡内余额抵扣现金,这种变相提现方式虽能解决燃眉之急,但存在汇率折损风险。用户需仔细阅读服务协议,明确资金流转的合规边界。
在实践层面,建议用户优先选择具备金融牌照的平台进行充值操作,此类机构通常提供更透明的资金管理机制。若确需资金周转,可尝试通过平台推荐的理财项目实现增值,而非直接提现。同时,应警惕第三方中介声称的"快速提现"服务,此类操作往往伴随高额手续费及信息泄露风险。最终,用户需根据自身资金需求,权衡持有卡内余额与直接提现的利弊得失。
相关文章
花呗的诞生:重塑消费习惯与中国金融业的底层逻辑
花呗的出现,无疑是近年来中国金融科技领域最具标志性的事件之一。它不仅仅是一款消费信贷产品,更是支付宝生态战略的重要组成部分,推动了移动支付和互联网金融的发展。通过与阿里巴巴集团内部多个业务板块的紧密合...
美团月付取现秒到遇问题怎么办?
美团月付取现秒到的现象背后,折射出信用支付体系的深层逻辑。当用户通过美团月付完成消费后,系统会将资金流转至商户账户,而取现秒到实质是平台对资金流的快速清算。这种操作依赖于美团庞大的交易数据池和风控模型...
羊小咩理财技巧揭秘:快速提现的真相
羊小咩,这一网络热词实际上指的是一种新兴的投资理财方式,其中“套出来秒到账”意味着通过特定的操作手法迅速获得投资回报。这种方式主要依赖于金融平台上的某些漏洞或者规则间的巧妙利用,从而实现快速变现的目的...
得物先付额度:如何“薅羊毛”?
得物平台的“先用后付”模式,无疑为消费者提供了极大的购物便利。用户无需事先支付货款,即可获得心仪商品的使用权,这无疑降低了消费门槛,也激发了用户的购买欲望。然而,对于想要借此“薅羊毛”的用户来说,理解...
羊小咩借款入口全攻略
“羊小咩借款入口在哪”这个问题,在金融科技领域,远不止于简单的链接指向。它反映了用户在寻找便捷、高效金融服务的核心需求,也指向了平台运营策略的精妙之处。羊小咩的核心竞争力在于其极简的借款流程和风控体系...
微信分付提现快速技巧
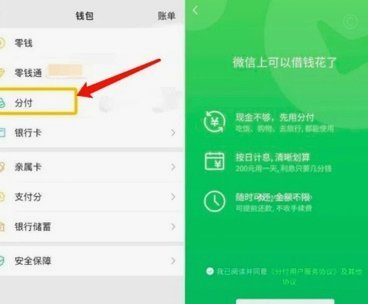
微信分付提现的核心逻辑在于资金流转路径的合规性。用户需通过绑定的储蓄卡完成提现操作,系统会根据账户信用评分动态调整可提现额度。实际操作中需注意提现金额与分付额度的关联性,部分用户反映在连续多次提现后会...