套花呗会被银行发现吗?
“套花呗”现象,在支付领域的滥用与风险管理层面,早已不仅仅是一个简单的操作技巧,更蕴含着对金融监管体系的挑战。将看似无害的花呗余额转入其他账户,甚至通过多种账户进行分批操作,本质上是在试图绕过银行的风险控制措施。这种行为的逻辑在于,花呗的信用评估主要基于账户的消费行为和还款能力,而频繁的资金流动、账户的变动,特别是涉及不同银行账户的情况,会立即触发风险预警。银行的核心业务是风险管理,任何试图规避风险的行为,都会被视为潜在的违规行为,并可能带来进一步的调查。因此,从监管角度来看,“套花呗”并非简单的欺骗,而是一种对金融安全体系的侵蚀,类似于试图破坏一个结构性建筑的支柱。它不仅仅是个人操作的风险,更会引发整个金融生态系统的不稳定,威胁到其他用户的资金安全。
要判断“套花呗”是否会被发现,核心在于银行的监测能力以及银行的意愿。如今,各大银行已经建立了多层次的风险预警系统,不仅仅依赖于消费金额和还款频率,更通过大数据分析来识别异常交易模式。例如,如果一个账户突然在短时间内频繁进行小额转账,或者转账的收款账户数量超出正常范围,系统会立即发出警报。即使操作者采用了分散账户的方式,银行的数据风控团队也会通过分析交易链条、账户来源、地理位置等信息,来还原交易的真实情况。此外,银行的内部审计和反欺诈部门也会定期对高风险账户进行抽查。更重要的是,银行自身的商业利益,对维护系统安全有着内在的驱动力。持续的违规行为不仅会损害银行的声誉,更可能导致巨额的罚款和监管处罚,因此银行会主动加强对类似行为的监控。

然而,“套花呗”被发现的概率并非百分之百。操作者可以采取一些手段来降低被发现的风险,比如调整转账频率、增加收款账户数量、利用虚拟身份等。但这些手段在本质上是试图“扰乱”银行的监测系统,而非真正地消除风险。银行也在不断升级其风险识别技术,例如,通过引入区块链技术,追踪资金流动的全过程,从而更有效地识别和阻止“套花呗”行为。同时,银行也在加强与支付平台、第三方机构的合作,共享风险信息,形成更强大的监控网络。因此,操作者试图通过单一手段来规避风险,往往是自欺欺人,最终还是会被风险控制系统捕捉到。

值得注意的是,“套花呗”的风险不仅仅在于监管层面,更关乎个人自身。频繁的账户变动、资金流动,不仅会增加被银行冻结账户的风险,还可能导致个人信用受损。银行在识别违规行为时,通常会采取冻结账户、限制交易等措施,甚至可能将案件移交给司法机关。因此,在进行任何形式的交易时,务必遵守相关法律法规和银行的规定,切勿试图通过不正当手段来规避风险。最终,维护自身信用安全,才是更重要的。 事实上,银行的风险管理目标,不是简单地阻止特定行为,而是要建立一个安全、透明、可信的金融生态系统,保护所有用户的利益。
相关文章
速读文化:碎片时代的阅读革命
在这个信息爆炸的时代,人们似乎总是在寻找更快捷的获取知识方式,而“秒白条吧”作为一种文化现象,恰好反映了这一趋势的特点。这一概念不仅展现了现代人对信息处理的需求,更折射出当代社会中快与慢、碎片化阅读的...
白条信用额度提升之道
白条消费额度的提取本质上是对信用额度的动态管理,其核心逻辑在于平台对用户信用风险的评估模型。额度调整并非简单的数值增减,而是基于用户还款能力、消费场景适配度、资金周转效率等多维指标的综合计算。例如,高...
鹿优选先享卡如何升级创新
鹿优选的先享卡,某种程度上是品牌与用户之间情感连接和权益分配的实验田。要理解如何将其“提出来”,并非仅仅是促销活动的策略调整,而是需要洞察用户行为、产品生命周期以及品牌定位的复杂交互。最初,先享卡的设...
羊小咩额度提取背后的信用魔法
消费额度的流动性本质是数字资产的再分配 消费额度作为预授权支付工具,其提取行为实质是将信用资源转化为可支配资金。在羊小咩平台中,额度提取需穿透技术层面对账务逻辑的解构——系统通过动态授信模型计算用户...
羊小咩贷款:提前结清,妙笔添金
羊小咩贷款提前结清并非单纯的“按时还款”,而是一项需要精细规划和策略的金融操作,它涉及到对贷款条款、利息计算、以及自身财务状况的全面评估。羊小咩贷款的独特之处在于其“积分奖励”机制,提前结清不仅能避免...
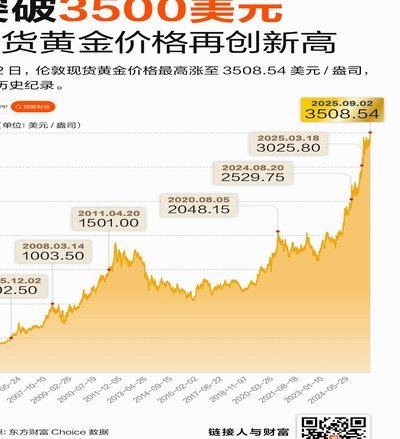
黄金最新走势
近期,现货黄金市场呈现出复杂的波动态势。随着地缘政治紧张局势的持续升级与全球经济不确定性增加,投资者对避险资产的需求显著提升,推动了金价上扬。据分析机构统计,在过去的几个月里,国际金价上涨超过3%,主...