如何提升白条额度
白条额度的提升本质上是平台对用户信用价值的重新评估。当用户出现额度瓶颈时,核心在于重构消费行为与平台算法的互动逻辑。高频次的小额消费能激活账户活跃度,但需避免单一品类过度集中。例如,将日常开支分散至不同场景,如餐饮、交通、日用品等,可有效降低风险标签。同时,消费时段的分布也需优化,避免集中在特定时间段形成异常波动。平台通过多维度数据建模,对消费频次、金额分布、场景多样性进行综合打分,这要求用户主动调整行为模式以匹配系统偏好。
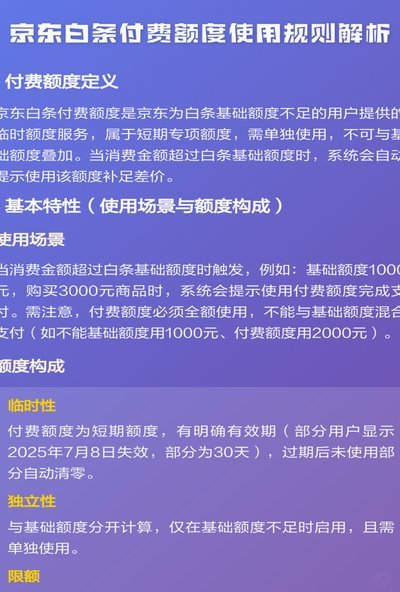
额度评估模型中,还款记录的稳定性是关键变量。即便用户具备良好信用历史,若出现还款时间偏离常规周期,系统可能触发风险预警。建议将还款时间固定在每月5-15日之间,避免月末或月初的集中还款行为。同时,还款金额需保持与账单的严格匹配,杜绝提前还款或延迟还款带来的数据异常。值得注意的是,平台对还款行为的监测已延伸至关联账户,如绑定银行卡的交易流水、支付宝账户的消费轨迹,均可能影响额度判定。

提升额度的深层逻辑在于构建可持续的信用循环。用户需理解平台的额度释放机制,通常在消费后3-7个工作日内完成额度调整。此时应避免立即全额还款,可保留部分余额维持账户活跃度。同时,利用平台提供的额度提升活动,如特定场景的临时提额,可作为测试信用资质的窗口。但需注意,此类活动往往伴随严格的使用条件,需提前规划消费计划以避免额度回落。

长期来看,用户应建立与平台的深度绑定关系。除白条外,同步优化花呗、借呗等关联产品的使用频率,形成跨产品信用画像。同时,关注平台的信用等级体系,通过提升芝麻信用分间接影响白条额度。值得注意的是,平台对用户行为的监测已实现全生命周期追踪,包括消费场景的真实性验证、还款来源的合规性审查,任何异常操作都可能触发风控拦截。因此,提升额度需建立在合规操作的基础上,通过持续优化信用行为实现额度的自然增长。
相关文章
得物提现到银行卡为何迟迟不到账?
得物平台提现到银行卡后未到账,绝非单纯的“偶尔小插曲”,而是涉及支付安全、银行系统、平台风控等多个环节的复杂问题。这种现象的出现,往往预示着潜在的风险或系统性障碍。首先,要排除用户自身操作失误的可能性...
白条取现征信影响解析
近年来,随着互联网金融的迅猛发展,“白条”作为一种新兴的消费信贷产品,已经逐渐走进了大众的生活。关于“白条取现上征信吗”的话题,很多人对此既好奇又迷茫。实际上,是否会上征信主要取决于用户的具体行为和操...

分期乐有额度却借不出钱怎么办?
分期乐的额度体系本质上是基于用户信用评估的动态分配机制,但系统并非单纯依赖额度数值就能实现资金流转。当用户遭遇"有额度借不出钱"的困境时,首要排查点在于风控模型的实时判断逻辑。系统会通过多维度数据交叉...

花呗套现手续费多少 现金怎么用
在现代消费金融领域,"套现花呗"这一现象引发了广泛讨论。所谓套现花呗,是指通过蚂蚁花呗平台,将虚拟额度转化为实际可用的现金流的行为。这种方式虽然能满足部分用户对现金的需求,但也伴随着一定的手续费成本和...

支付宝分付退款至零钱的正确操作
支付宝分付退款至零钱的流程涉及平台资金结算机制与用户账户体系的交互。当用户通过分付完成消费后,若需退款,系统会优先将资金原路返还至分付账户。但若用户明确要求退至零钱账户,需在退款申请时勾选对应选项,触...

商业模式与供应链的挑战
鹿优鲜的食品安全问题,并非简单的“是”或“非”,而是一个涉及多方因素、深度分析的复杂议题。简单笼统的评价,如“鹿优鲜食品安全吗?”本身就带有先入为主的倾向。更重要的是,要理解鹿优鲜食品安全问题出现的根...