鹿优选先享卡分期全解析
鹿优选先享卡的分期机制本质上是消费金融场景的延伸,其核心逻辑依赖于持卡人信用资质与平台风控模型的匹配度。从金融产品设计角度看,此类卡券通常嵌套在消费分期系统中,但实际能否分期需通过多维度验证。平台会基于用户历史消费数据、账单支付记录、信用评分等维度进行动态评估,部分用户可能仅能享受免息分期,而部分用户则可能被限制分期额度或需支付额外手续费。值得注意的是,分期功能并非所有先享卡的标配,其存在与否往往与卡种等级、合作金融机构政策密切相关。

从消费行为视角观察,先享卡的分期能力实质上是对用户消费能力的再确认。平台通过分期额度的开放,既满足用户大额消费需求,又能通过分期手续费实现资金成本回收。但需警惕的是,部分用户可能误将先享卡视为无门槛的信用工具,而忽视了分期使用的隐性成本。例如,某些卡种虽宣称"免息分期",但实际可能通过提高授信额度、降低审批门槛等方式变相增加资金成本。这种设计往往针对特定用户群体,需结合个人财务状况审慎评估。
在金融合规层面,先享卡的分期功能需严格遵循《银行卡业务管理办法》及《关于规范整顿"现金贷"市场的通知》等监管要求。平台通常会设置分期额度上限、分期期数限制及逾期罚息条款,这些条款往往以隐蔽方式嵌入用户协议中。值得注意的是,部分平台可能通过"先享卡+分期"的组合产品,变相突破传统信用卡分期的监管边界,这种创新模式虽能提升用户体验,但也可能带来过度授信风险。用户在使用时应重点关注合同中的资金成本计算方式及违约责任条款。
从市场实践看,不同平台的先享卡分期政策存在显著差异。部分平台采用"先享后付"模式,允许用户在消费后一定期限内选择分期还款,这种设计本质上是将消费分期与账单支付周期结合。而另一些平台则将分期功能前置,用户在领取先享卡时即需选择分期方案,这种模式更强调资金周转效率。值得注意的是,某些平台可能通过"先享卡+分期"的组合产品,将资金成本分摊至多个消费场景,这种创新模式虽能提升用户体验,但也可能带来过度授信风险。
在实际使用中,用户应重点关注分期费率的透明度及资金成本的计算方式。部分平台可能通过"免息期"或"分期手续费优惠"等营销话术,掩盖实际资金成本。建议用户在使用前仔细阅读产品说明,重点关注年化利率、分期手续费率及逾期罚息标准。同时,需结合个人负债情况评估分期能力,避免因过度依赖先享卡分期而陷入债务困境。对于信用资质较弱的用户,建议优先选择免息分期或小额分期方案,以降低资金使用风险。
相关文章
白条信用额度提升之道
白条消费额度的提取本质上是对信用额度的动态管理,其核心逻辑在于平台对用户信用风险的评估模型。额度调整并非简单的数值增减,而是基于用户还款能力、消费场景适配度、资金周转效率等多维指标的综合计算。例如,高...
拿去花骗局的心理陷阱
## 当"馅饼"成为陷阱:解构拿去花骗局的心理操盘术 在互联网经济蓬勃发展的今天,各类打着"轻松赚钱""躺着致富"旗号的骗局层出不穷,而"拿去花骗局"正是其中极具代表性的案例。这个看似普通的网络平台...
羊小咩额度提取背后的信用魔法
消费额度的流动性本质是数字资产的再分配 消费额度作为预授权支付工具,其提取行为实质是将信用资源转化为可支配资金。在羊小咩平台中,额度提取需穿透技术层面对账务逻辑的解构——系统通过动态授信模型计算用户...
黄金最新走势
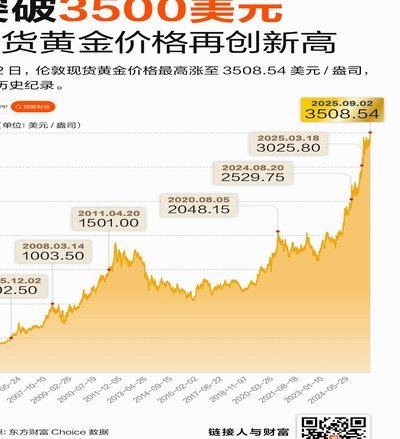
近期,现货黄金市场呈现出复杂的波动态势。随着地缘政治紧张局势的持续升级与全球经济不确定性增加,投资者对避险资产的需求显著提升,推动了金价上扬。据分析机构统计,在过去的几个月里,国际金价上涨超过3%,主...
医疗CT报告里的隐忧:不文明用语何时休?
医疗影像报告单,作为医生与患者沟通的重要桥梁,本应清晰、准确地传递检查结果,为后续诊疗提供依据。然而,近年来,网络上流传着一些医院CT报告单中出现不文明用语的案例,引发了广泛关注和讨论。这些用语,往往...
白条取现到账怎么通知用户
白条取现功能的到账通知机制涉及多重技术与运营逻辑。从资金流转角度看,用户申请提现后,系统需完成资金划拨、风控校验及到账确认三个核心环节。部分场景下,平台会通过短信推送实时到账信息,但具体触发条件取决于...