得物提现到账时间揭秘
进行得物提现的周期,绝非一个可以被简单量化的时限。这本质上是一个涉及多重金融系统、多方风控模型与不同金融机构结算周期的链式反应过程。试图找到一个“固定天数”,只会让操作方产生错误的预期。专业的视角必须将整个流程拆解为至少三个独立的环节来审视:平台的内部审核阶段、支付网关的转账通道,以及最终银行账户的资金入账阶段。理解这三个节点各自的逻辑与耗时阈值,才是掌握提现全貌的关键。

首先聚焦于得物平台侧的资金流出审核。平台对于每一笔提现指令,都会启动一系列精密的风控模型和合规性校验。这一过程的目的并非单纯的“等待时间”,而是确保资金来源、交易路径与提现账户的匹配性和合法性。如果账户信息、实名认证资料,或提现金额的波动性触发了系统的安全预警,平台会立即将资金进入人工或系统复核队列。这阶段的耗时具有极高的不确定性,可能在数小时内快速通过,也可能因复杂的风控核查而延宕数个自然日。用户唯一能做的是确保所有资料的完整性与一致性,这是排除平台端不确定性的核心前提。
其次,我们必须解析从得物到第三方支付网关(如支付宝、微信支付)的转账时效。一旦平台完成了内部初审,资金的交割就必须通过成熟的支付通道进行。不同支付渠道的资金清算机制和网关节点效率差异巨大。某些主流支付通道(如通过银行转账的渠道)在资金流出后的即时通知与实际“账目到账”之间存在时间差。这个时差本质上是跨系统、跨机构的确认过程。投资者往往将系统通知的瞬间,误认为资金已经入账。因此,需要识别的是资金真正抵达用户可操作的银行账户时,支付通道已完成了其背后的清算周期,这通常是决定整体流程节奏的关键瓶颈。

最后,决定提现总时长的“死循环节点”,往往发生在资金到达目标银行账户时。从支付网关转移至银行卡,涉及到银行的柜面结算机制和清算系统周期。即便支付通道已确认资金已发出,这笔款项也需要经过银联或当地清算网络的校验和入账流程。对于大额或跨行、跨省的提现,由于涉及更多的层级确认,流程周期会显著拉长。这并非是得物或支付平台的问题,而是银行系统内部,从支付接收方到最终用户可见账本的同步时间。了解这一点,用户便能合理预估,总流程耗时应取“平台审核时间 + 支付通道清算时间 + 目标银行入账时间”之和。
综上所述,将提现流程视为一个多维度的工程项目,而非单一的计时任务,才是合格的交易者认知。最理想的提现路径,是所有方在各自环节都达到了“最优解”状态。操作者应当做到,从初次提现开始就保持对交易数据的敏感度,定期核对平台是否有待补充的信息,并尽量选择与个人身份信息绑定最牢固、手续费最明确的提现方式。将对“多久”的焦虑,转换为对“哪个环节最可能卡壳”的专业预判,从根本上优化提现的成功率和预期时长。
相关文章
拿去花风控了怎么办?
**如何应对账户被风控:策略与解决方案** 在数字化时代的今天,风控机制已经成为各大平台保护自身利益的重要手段。当你的账户或交易被标记为“风险”时,这通常意味着系统检测到某些异常行为或潜在问题。面...
花呗套100容易被发现吗
交易金额的低风险化,是任何欺诈行为必然追求的第一道壁垒。但从专业的风险建模角度来看,系统对交易金额的阈值设定,并非唯一的判断标准。当讨论“花呗套100”这类低额、高频次的行为时,真正的警报系统关注的并...
微信分付额度怎么提升和还款技巧
微信分付是一种由腾讯提供的信用支付工具,允许用户在购买商品或服务时享受免息分期的机会。然而,在实际操作中,部分用户可能会遇到如何套取分付额度并合理利用的问题。本文将探讨“微信分付套出来怎么用 平台还款...
如何合理设置分期乐购物额度?
分期购物已经成为现代消费者的必然选择,它不仅改变了人们的消费方式,也重塑了购物带来的“乐里”。在分期乐里,我们能够更灵活地规划预算、享受购物乐趣,同时避免因大件数消费而产生的经济压力。但如何在分期中准...
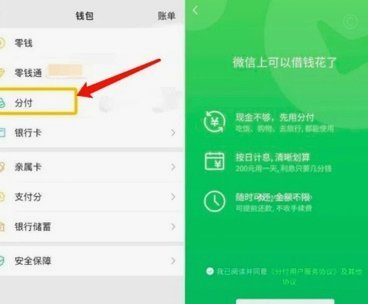
微信分付提现快速技巧
微信分付提现的核心逻辑在于资金流转路径的合规性。用户需通过绑定的储蓄卡完成提现操作,系统会根据账户信用评分动态调整可提现额度。实际操作中需注意提现金额与分付额度的关联性,部分用户反映在连续多次提现后会...
美团月付如何违规提现?risk警告
近年来,随着移动支付和在线消费的日益普及,“美团月付”作为一种新型支付方式逐渐走进了大众视野。然而,部分用户对于“美团月付”的提现机制感到困惑,甚至产生了将其套现的想法。这种行为实际上是违反了金融服务...