得物支付体系深度解析
得物的付费体系呈现出多维度的复杂性,其核心在于将用户行为与平台运营逻辑深度绑定。支付方式的多样性并非单纯的技术选择,而是通过差异化策略引导用户消费路径。例如,虚拟物品交易采用即时结算模式,而实体商品则嵌入分期付款机制,这种分层设计既满足不同消费场景需求,又通过资金流控制降低平台风险。值得注意的是,平台在支付环节设置的多重验证机制,实质上是将用户信任转化为可量化的数据资产,每个支付动作都成为构建用户信用体系的基石。

支付流程中的隐性成本结构往往被用户忽视。当用户选择第三方支付工具时,看似便捷的支付体验背后,隐藏着费率分层与资金划转规则。平台通过设置不同支付通道的手续费梯度,实质上在重构交易成本分配模型。这种设计不仅影响用户即时支付体验,更在长周期内塑造消费决策逻辑。例如,部分用户为规避手续费可能选择延迟支付,这种行为模式直接影响平台的资金周转效率与风控策略。
用户支付行为的时空特征塑造了平台的运营节奏。高峰时段的支付流量波动,本质上是用户消费欲望与平台服务能力的动态博弈。当支付系统遭遇瞬时压力时,平台通过动态调整支付通道优先级,实质上在进行资源分配的实时优化。这种技术层面的弹性调度,与用户支付意愿的波动形成共振,最终影响平台的商业模型与用户留存策略。
支付数据的沉淀正在重塑平台的商业价值。每个支付记录都成为用户画像的组成部分,而支付频次与金额则构成消费能力的量化指标。平台通过分析支付行为的时间序列,可以预测用户生命周期价值,并据此调整营销策略。这种数据驱动的运营模式,使支付行为超越单纯的交易功能,演变为用户价值挖掘的核心入口。同时,支付数据的加密存储与权限管理,也成为平台构建信任体系的关键技术支撑。
相关文章
如何提高花呗额度
要理解如何“套取”白条额度,首先需要明确一点:所谓“套取”,通常指的是用户通过合理合法的方式获取或增加信用卡或消费金融平台的信用额度。在这一背景下,“套白条额度”的含义主要是指通过合理的手段提高蚂蚁金...
羊小咩提现指南:轻松一步到位
羊小咩贷款的提现流程需要用户按照平台指引逐步操作。首步骤是登录个人账户并进入提现页面,这里会显示出当前可提取的资金总额以及具体的提现规则和注意事项。需确保已还款完毕且没有逾期情况,否则可能会限制提现功...
花呗套路:那些你该警惕的陷阱
近年来,信用消费模式逐渐成为主流,花呗作为一种信用支付工具,深受广大消费者的喜爱。然而,一些不法分子利用花呗的规则漏洞,进行所谓的“套花呗”操作,这一现象引起了广泛的关注。所谓“套花呗”,指的是通过虚...
花呗秒套:陷阱还是真章?
近年来,随着互联网金融的迅速发展,“花呗秒套平台”成为了不少商家和个体经营者关注的话题。这类平台声称可以快速获取花呗额度,并迅速提现到个人账户或用以支付,看起来十分诱人。然而,在深入分析后不难发现,这...
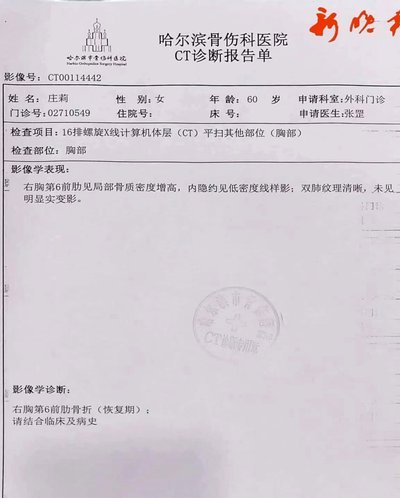
医疗CT报告里的隐忧:不文明用语何时休?
医疗影像报告单,作为医生与患者沟通的重要桥梁,本应清晰、准确地传递检查结果,为后续诊疗提供依据。然而,近年来,网络上流传着一些医院CT报告单中出现不文明用语的案例,引发了广泛关注和讨论。这些用语,往往...