分付收款码支付可行吗?
分付作为支付宝的账单拆分工具,其核心逻辑是基于平台账户体系构建的定向支付通道。当用户生成分付账单后,系统会为该账单生成专属的支付链接或二维码,这一过程本质上是将原账单的支付权限拆分为多个子支付单元。值得注意的是,这种支付方式与传统收款码存在本质差异——后者是商家或个人账户的永久性资金入口,而分付二维码是临时性、任务绑定的支付通道,二者在技术架构和风险控制上存在明显分野。
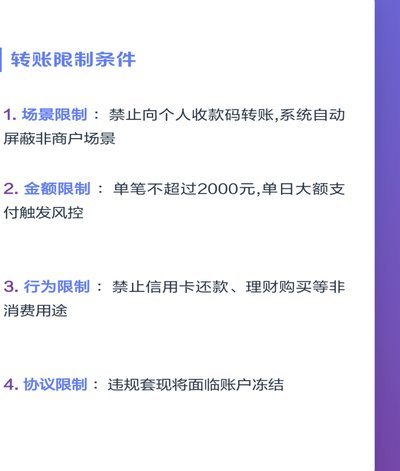
从支付安全角度分析,分付的定向支付机制有效规避了资金流转中的中间环节风险。若允许通过任意第三方收款码完成支付,将导致资金流向脱离平台监控,可能产生账单归属不清、责任主体不明等问题。支付宝的风控系统通过绑定分付账单与生成二维码的唯一对应关系,确保每笔分付款项都能精准追溯到原始账单,这种设计在多人合账场景中尤为重要,避免了传统转账模式下常见的"多头支付"困境。
在实际操作层面,分付的支付路径存在明确的技术限制。用户尝试通过他人收款码完成分付时,系统会触发多重验证机制:首先校验收款码的商户类型是否符合分付支付规则,继而比对分付账单的绑定账户与收款码账户是否存在关联。若检测到异常匹配,系统将自动拦截交易并提示"分付仅支持通过生成的专属二维码支付"。这种限制并非技术壁垒,而是基于支付合规性考虑作出的制度设计。
针对用户可能存在的功能误解,需厘清分付与转账功能的边界。分付本质上是账单拆分工具而非支付通道,其最终资金流转仍需依赖支付宝账户体系完成。当用户通过分付二维码完成支付后,系统会自动将款项计入原账单的收款账户,这一过程与传统转账在资金归属上并无差异,但通过分付可实现账单的可视化拆分与责任分摊,这是其区别于普通转账的核心价值所在。
从产品演进角度看,分付的限制性设计反映了移动支付场景中"支付即服务"的底层逻辑。平台通过控制支付入口,既保障了用户资金安全,又为账单管理、费用分摊等高频场景提供了标准化解决方案。这种设计虽然限制了部分灵活支付需求,却在提升支付效率与降低纠纷概率之间取得了平衡,体现了支付产品在用户体验与风险控制之间的精密权衡。
相关文章
花呗:改变消费的秘密
花呗的出现,并非仅仅是中国支付领域的一次技术升级,它更预示着消费金融模式的深刻变革,以及对传统零售格局的颠覆性冲击。其核心在于将消费信用的场景融入到日常的支付习惯中,巧妙地将“支付”与“借贷”融为一体...
便荔卡利息详解:优缺点及注意事项
便荔卡包,一款结合了消费与理财功能的创新产品,在近年来受到了广泛的关注。它提供的利息服务不仅仅是简单的存款收益,而是融入了消费场景之中,为消费者提供了更加便捷和灵活的资金管理方案。它的核心优势在于将信...
花呗套现收费情况解析
花呗套现,近年来话题层出不穷,引发了对金融监管的广泛关注。要回答“套现花呗需要手续费吗现在”,答案并不像表面上看起来那么简单,而是涉及多个维度,包括政策变化、平台运营策略以及用户行为等。2022年初,...
月付攻略:避开套路,最大化利益
月付模式在消费场景中逐渐普及,其核心优势在于降低了用户的一次性支付压力,也为商家提供了更灵活的收款渠道。然而,围绕月付的“套路”讨论也随之而来,并非恶意利用,而是指用户如何最大化自身利益,避免不必要的...

分期乐额度被冻结了?看这里!
额度冻结并非简单的问题,它是金融风控模型触发的信号。当用户使用“分期乐”等分期支付服务时,如果突然出现额度冻结,必须立刻从系统视角进行深入诊断,而不是仅仅将其视为支付障碍。首先,需要理解系统行为背后的...

羊小咩额度如何安全提现到账?完整攻略指引
了解“羊小咩”额度提现的具体流程,对于使用该金融服务的用户来说至关重要。首先需要明确的是,“羊小咩”并非一个广为人知的品牌或服务名称,在此假设其为某个特定金融平台或产品的代称。在实际操作中,如果用户...