京东白条如何提取现金?详解操作流程、手续费与风险
京东白条的现金提取功能本质上是将信用额度转化为流动性资产的过程。通过京东金融App内"我的白条"模块,用户可将额度提现至绑定的储蓄卡,但需注意提现比例通常为70%-90%,且存在0.6%-1.5%的手续费。这种操作本质是将信用消费转化为短期借贷,需警惕资金成本与还款压力的双重风险。部分用户通过第三方平台进行额度套现,但此类操作可能涉及资金安全与合规性隐患,需谨慎评估平台资质与交易条款。
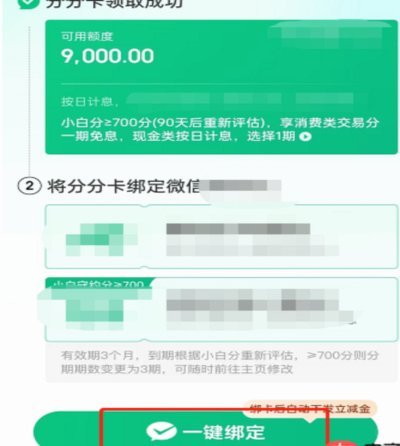
从资金流视角观察,白条提现实质是将消费信用转化为银行账户的即时可用资金。这种转化存在时间成本与机会成本,提现后的资金使用需匹配还款周期,避免陷入"借新还旧"的债务循环。京东白条的提现额度受用户信用评分、历史还款记录等多维因素影响,高额度用户往往具备更稳定的资金周转能力,这种机制既保障了平台风控,也促使用户形成理性消费习惯。
在金融工具层面,白条提现可视为一种信用融资手段,但其利率隐含成本远高于传统贷款。以年化利率12%计算,1万元提现需支付约327元利息,而同期银行信用卡取现利率普遍在0.05%-0.1%之间。这种成本差异促使用户重新审视资金使用效率,将提现行为纳入整体财务规划框架,避免因短期流动性需求导致长期债务负担。
对于有资金需求的用户,建议优先考虑京东白条的分期付款功能,其利率通常低于提现成本。当必须提取现金时,可选择将额度用于购买京东金融旗下理财产品,既保持资金流动性,又能获得稳定收益。这种操作模式将信用工具转化为资产配置手段,实现资金的增值与风险对冲,而非单纯追求短期现金流。
在操作层面,用户需建立清晰的资金使用计划,明确提现金额与还款时间节点。建议设置资金使用限额,避免过度依赖信用工具。同时关注京东白条的费率变动,利用平台提供的还款日延后服务优化现金流。这种主动管理策略能有效降低资金成本,将信用工具转化为可持续的财务解决方案。
相关文章
白条背后的消费密码
蚂蚁借呗、京东白条,这些名字或许对不少人来说并不陌生。它们像是一张张隐形的信用卡,让许多人享受到了先消费后付款的便利。但鲜为人知的是,这不仅仅是消费信贷那么简单,背后隐藏着一套精密的"白条变现"机制,...
微信分付额度怎么提升和还款技巧
微信分付是一种由腾讯提供的信用支付工具,允许用户在购买商品或服务时享受免息分期的机会。然而,在实际操作中,部分用户可能会遇到如何套取分付额度并合理利用的问题。本文将探讨“微信分付套出来怎么用 平台还款...
得物先付额度:如何“薅羊毛”?
得物平台的“先用后付”模式,无疑为消费者提供了极大的购物便利。用户无需事先支付货款,即可获得心仪商品的使用权,这无疑降低了消费门槛,也激发了用户的购买欲望。然而,对于想要借此“薅羊毛”的用户来说,理解...
微信分付套现为何难提现?
微信分付的套现困境源于其资金闭环设计与风控系统的双重制约。当用户通过分付提取现金时,系统会实时监测资金流向,若发现异常交易模式,如短时间内多次提现或跨平台转移,将触发预警机制。这种动态监控体系使得套现...

美团月付套现漏洞与平台应对策略
美团月付的信用额度体系在消费场景中存在结构性漏洞,这种漏洞通过特定的支付路径设计可被转化为现金流动。商家端的订单拆分技术与用户端的支付行为存在时间差,利用这一时间差可构建套现链条。例如通过高频次的小额...

分期乐额度被冻结了?看这里!
额度冻结并非简单的问题,它是金融风控模型触发的信号。当用户使用“分期乐”等分期支付服务时,如果突然出现额度冻结,必须立刻从系统视角进行深入诊断,而不是仅仅将其视为支付障碍。首先,需要理解系统行为背后的...