花呗分期:套现不可行
花呗分期的本质是信用额度的分摊工具,其核心逻辑建立在商家与平台间的信用评估体系之上。当用户选择分期付款时,系统会根据消费场景、商户资质、用户信用分等因素动态调整分期额度。这种机制本质上是将消费行为转化为信用负债,而非现金提取。从技术层面看,分期额度的获取依赖于平台对交易场景的合规性判断,而非直接提供现金提取通道。因此,任何试图通过分期功能实现现金套现的行为,本质上都是对平台风控规则的绕过尝试。
部分用户通过多商户高频交易的方式试图实现资金周转,这种操作模式实质上是利用平台对不同商户的信用评估差异进行套利。例如,某些低风险商户可能允许更高的分期额度,而用户通过拆分交易、跨商户操作等方式,将信用额度转化为可支配资金。但这种行为存在显著风险,平台通过大数据风控系统持续监控交易模式,异常的高频交易或跨商户资金流转极易触发风控拦截,导致账户被限或信用评分下降。
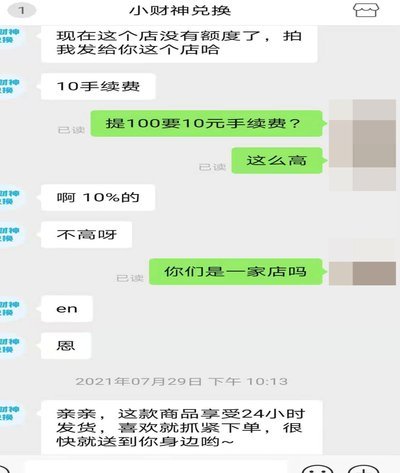
从资金成本维度分析,套现行为往往伴随着隐性成本侵蚀。分期付款需支付利息费用,而若通过套现获取资金后再次消费,可能面临双重利息计算。例如,用户通过分期提取现金后用于购买商品,系统可能将该笔消费视为新的分期交易,导致利息成本叠加。这种资金链的循环操作不仅增加财务负担,更可能因过度使用信用额度引发信用风险累积。
平台对套现行为的打击手段呈现技术升级趋势,从早期的交易记录监控,发展到如今的AI行为分析。系统通过分析用户交易时间、金额、商户类型等多维数据,构建风险画像。当检测到异常资金流动模式时,平台可采取动态额度调整、交易延迟、账户冻结等措施。这种技术手段的迭代使得套现操作的窗口期不断压缩,操作成本持续攀升。
对于有资金周转需求的用户,更理性的选择是通过正规金融渠道获取贷款。平台提供的分期功能本质上是消费信贷工具,其设计目的是优化消费体验而非资金提取。用户若需获取现金,应优先考虑银行信用卡取现、小额贷款产品等合规渠道。同时,合理规划信用使用,避免过度依赖分期工具,才能在享受便捷服务的同时规避潜在风险。
相关文章

得物额度怎么涨?看完不亏!
得物额度的本质并非单纯的消费能力体现,而是一套基于用户行为轨迹的信用画像重构。平台通过算法模型,将用户的实名认证、资产规模以及支付习惯,转化为可量化的风险权重。想要提升额度,核心在于提升你在平台生态中...
羊小咩提现指南:轻松一步到位
羊小咩贷款的提现流程需要用户按照平台指引逐步操作。首步骤是登录个人账户并进入提现页面,这里会显示出当前可提取的资金总额以及具体的提现规则和注意事项。需确保已还款完毕且没有逾期情况,否则可能会限制提现功...
美团月付怎么提现攻略
美团月付的取现功能本质上是将信用额度转化为可支配资金的过程,其核心逻辑依赖于平台对用户信用风险的评估。用户通过绑定银行卡或零钱通账户,可将月付额度提现至指定账户,但需注意不同渠道的手续费差异。例如,通...
商户的责任有多大?
在探讨“商户有责任吗”这一话题时,我们首先需要明确商户的定义和角色。商户通常是指在市场经济中提供商品或服务的实体,包括但不限于企业、个体工商户和电商平台。商户的责任范围广泛,涉及到商品质量、服务标准、...
正规花呗提现服务平台推荐
花呗提现的需求往往源于用户对资金周期的紧迫需求,想要快速解套。然而,市场上存在着各种各样的平台声称能够提供“正规”的花呗提现服务,这让许多用户感到困惑和不安。 真正的正规提现平台应该具备透明、安全、...

分期乐额度如何绑定微信支付
分期乐购物额度与微信的绑定本质上是账户体系与支付生态的深度耦合。当用户完成绑定操作后,系统会通过API接口实现数据同步,将分期乐的信用额度与微信支付的账户资产进行关联。这种联动机制打破了传统金融产品孤...