网贷陷阱:别让套路毁你生活
网贷平台往往披着“普惠金融”的外衣,利用大数据精准定位急需资金的群体。它们以低门槛、无抵押为诱饵,强调借款流程的便捷性,让用户在冲动中忽略背后的风险成本。这种设计并非基于风控逻辑,而是建立在信息不对称之上。当用户看到屏幕上跳动的放款金额时,往往只关注到账速度,却未察觉利率已隐藏在各类手续费和保证金之中。诱导式营销将借贷行为包装成解决问题的捷径,实则是在为后续的债务陷阱埋下伏笔
合同中的文字游戏是套路贷的核心手段,将高息包装成服务费、咨询费或管理费。表面上利率可能符合法律上限,但综合年化成本却远超法定红线。这种操作方式利用了普通人对金融术语的陌生感,迫使借款人在不明就里的情况下签署霸王条款。一旦违约,高额罚息和复利计算就会让债务迅速膨胀。借款合同不再是保障双方权益的文件,而是债权方单方面收割的工具,将法律风险完全转嫁至借款人身上
“砍头息”与“以贷还贷”是构建债务牢笼的关键步骤。部分平台在放款时预先扣除首期利息,导致实际到手金额低于合同数额,迫使借款人借新债还旧账来维持表面还款记录。这种设计人为制造了违约事实,让债权人拥有合法的讨债理由,同时通过不断的延期和续贷,使初始借款额指数级增长。受害者往往陷入“越还越多”的怪圈,直至彻底失去偿还能力,原本的小额短期周转变成了无法摆脱的黑洞
催收环节往往突破法律与道德的底线,伴随着暴力威胁与信息骚扰。平台获取通讯录权限后,会频繁联系亲友同事进行公开羞辱施压,造成严重的社会性死亡后果。这种软暴力手段不仅摧毁受害人的心理健康,更通过制造恐惧迫使家属代为偿还债务。数字化的暴力让受害者无处可逃,隐私泄露成为催收最锋利的武器,最终导致家庭破裂与社会关系的崩塌,这才是套路贷造成的最深层次伤害
相关文章
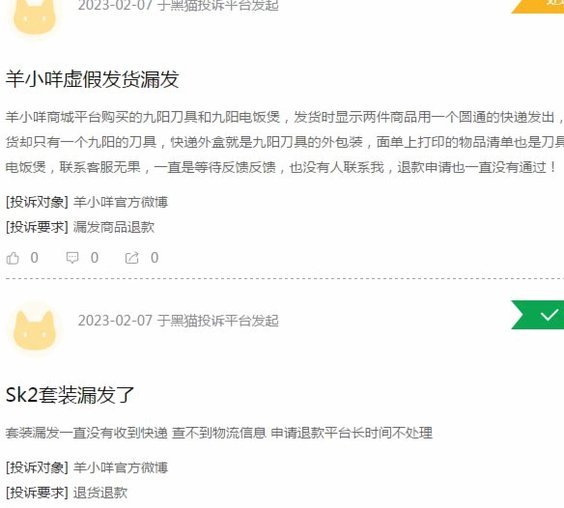
羊小咩理财技巧揭秘:快速提现的真相
羊小咩,这一网络热词实际上指的是一种新兴的投资理财方式,其中“套出来秒到账”意味着通过特定的操作手法迅速获得投资回报。这种方式主要依赖于金融平台上的某些漏洞或者规则间的巧妙利用,从而实现快速变现的目的...
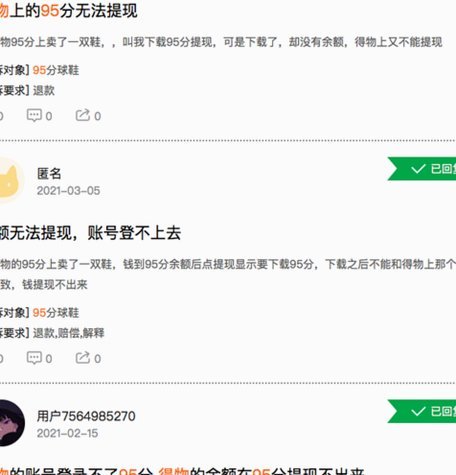
得物提现到银行卡为何迟迟不到账?
得物平台提现到银行卡后未到账,绝非单纯的“偶尔小插曲”,而是涉及支付安全、银行系统、平台风控等多个环节的复杂问题。这种现象的出现,往往预示着潜在的风险或系统性障碍。首先,要排除用户自身操作失误的可能性...

电商新模式
“花呗兑现商家秒到账”这一现象,在近年来电商生态中呈现出一种独特的趋势,更深一层挖掘,它不仅仅是技术上的便捷,更是商业模式和信任体系的微妙变迁。最初,这种现象的出现与支付宝的“即时到账”功能紧密相关。...

美团月付套现漏洞与平台应对策略
美团月付的信用额度体系在消费场景中存在结构性漏洞,这种漏洞通过特定的支付路径设计可被转化为现金流动。商家端的订单拆分技术与用户端的支付行为存在时间差,利用这一时间差可构建套现链条。例如通过高频次的小额...

套花呗有哪些妙用
### 套花呗的妙用与风险 如今,消费方式多样化已成为常态,“套花呗”现象也随之而来。所谓“套花呗”,是指用户通过各种手段将信用卡、储蓄卡等绑定在支付宝账户中,利用花呗进行购物或还款,以实现免息分期...
分期乐购物额度在哪里套
分期乐购物额度的本质,绝非仅仅是寻找一个“流量洼地”进行消耗,而是一门高级的金融资源配置学问。真正的高阶玩家不会将重点放在“额度在哪里”,而是深入探究“何种场景下,哪种支付结构能够实现最佳的消费效能”...