拿去花额度提现全攻略
**深入解析“拿去花额度”:提现技巧与风险管理**
在现代金融体系中,“拿去花额度”这一概念逐渐成为消费者关注的焦点。它不仅关乎个人的消费能力,更直接影响到财务健康。然而,许多人对如何有效运用额度、规避风险却知之甚少。本文将从专业角度出发,深入探讨“拿去花额度”的提现技巧与风险管理策略。
首先,我们需要明确“额度”的本质。无论是信用卡额度还是网贷平台提供的消费额度,本质上都是金融机构对个人信用能力的认可。然而,许多人误以为额度越高越好,实际上,合理的额度管理才是关键。在使用额度时,建议根据自身收入情况设定消费上限,避免超出还款能力。同时,分散消费场景也能有效降低风险,比如将额度分配到日常生活、旅行和紧急支出等不同领域。
其次,提现技巧是“拿去花额度”的核心环节。许多人在申请提现时,往往忽视了平台的规则和自身的信用状况。实际上,能否顺利提现取决于多个因素,包括信用记录、消费稳定性以及还款能力等。在操作前,建议先评估自身的信用状况,确保各项指标符合平台要求。此外,选择合适的提现时间和方式也至关重要。例如,在账单日前提现有助于减少当期利息支出,而通过自动扣款功能则能避免因疏忽导致的逾期。
最后,风险管理是“拿去花额度”过程中不可忽视的一环。许多人为了追求高额度而频繁申请各类信贷产品,这种行为虽然短期内提升了额度,却可能导致多头授信问题,进而影响整体信用评分。因此,建议在使用额度时保持适度,避免不必要的信贷行为。同时,建立个人信用档案,定期查看信用报告,及时发现并纠正潜在问题,也是保障财务健康的重要手段。
总之,“拿去花额度”并非简单的数字游戏,而是需要综合考量个人信用、消费规划和风险管理的系统工程。通过科学的额度管理、灵活的提现策略以及严格的风控措施,我们才能真正实现财务自由,避免陷入不必要的金融陷阱。
相关文章
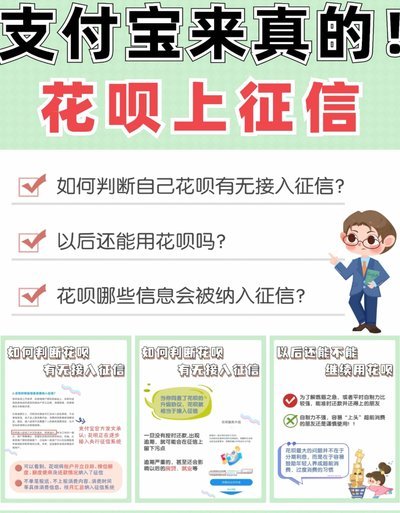
花呗:信用消费的变革与重构
花呗的普及,本质上标志着一个深刻的经济行为转向:从“用已有的、通过时间换来的收入”到“用尚未产生的、基于信用透支的购买力”的消费模式跃迁。它绝非仅仅是一个支付工具的迭代,而是一场社会消费心智结构的重塑...
花呗:重塑消费与信用的新图景
信用的边界正在被重新定义。花呗的出现,表面上看是一次支付方式的革新,但其背后所撬动的,是消费行为与信用体系的深层重构。它不仅仅是让支付延后,更是在重新定义“信用”的价值与边界。消费不再仅仅依赖于即时的...
美团月付取现秒到遇问题怎么办?
美团月付取现秒到的现象背后,折射出信用支付体系的深层逻辑。当用户通过美团月付完成消费后,系统会将资金流转至商户账户,而取现秒到实质是平台对资金流的快速清算。这种操作依赖于美团庞大的交易数据池和风控模型...
京东白条提现功能关闭指南
京东白条提现功能上线以来,为用户提供了极大的资金周转便利,但也衍生出不少关于取消提现方式的需求。这种需求并非单纯抵制提现功能本身,更多源于用户对资金安全、消费习惯以及潜在费用产生的顾虑。事实上,取消白...
美团月付如何提现秒到
美团月付的额度管理本质上是平台对用户信用行为的量化评估,其提现效率与账户活跃度、消费频次、还款记录等维度深度绑定。高频次的线下消费场景能显著提升账户的信用评分,但需注意避免过度依赖单一品类消费,如餐饮...
分期乐额度如何变现获利
分期乐消费额度的本质是信用资源的数字化映射,其变现能力取决于额度与现金流的匹配效率。当用户通过分期乐获得的额度被转化为可支配资金时,实质上是将信用额度转化为流动性资产。这种转化并非简单的资金提取,而是...