3秒提额,分期乐购物额度轻松变现
分期乐购物额度的变现机制本质上是平台将用户信用额度转化为可流转的金融资产。通过系统对接第三方支付通道,用户可将额度拆分为多个可提现单元,利用资金池的流动性实现快速资金周转。核心在于平台对用户消费行为的...
花呗套取方式真的快吗?
当谈到通过“套取”方式进行资金周转时,用户往往 在官方渠道中,并没有所谓的“正确套取方式”,因为任何绕过平台正常支付流程的行为都会被视为违规操作。从专业的角度来看,如果用户试图通过非法或非正规途径获...
如何查看得物消费额度?
得物消费额度的可见性本质上是平台用户行为数据的可视化呈现。平台通过算法模型对用户交易频次、金额、时间分布等维度进行动态评估,最终生成的消费额度并非静态数值,而是反映用户信用等级的动态指标。这种设计既保...
分付套现图片:智能伪造技术下的金融信用新挑战
分付套现图片的传播呈现出一种隐蔽的金融行为链条。这类图像往往通过算法生成或篡改真实交易记录,形成看似合规的套现凭证。其核心逻辑在于利用视觉信息的模糊性,将高风险操作包装成低风险交易。例如,某些平台通过...
携程拿去花如何绑定微信支付步骤详解
携程拿去花作为携程旗下信用支付产品,其与微信支付的绑定逻辑本质上是支付生态闭环的延伸。用户在绑定过程中需完成身份核验与支付权限授权,这一过程涉及携程与腾讯支付接口的实时数据交互。值得注意的是,绑定并非...
微信分付提现:全攻略揭秘
微信分付,这个看似便捷的支付方式,其资金流动的特性与传统微信支付存在差异,导致其提现问题较为复杂。许多用户习惯于将资金存入微信,然后通过分付进行消费,但当需要将分付资金变现时,会发现直接提现并非易事。...
微信分付额度提升小技巧
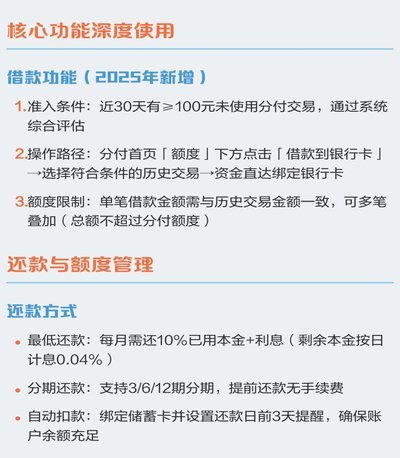
微信分付额度的申请本质上是腾讯基于用户行为数据构建的信用评估体系。系统会通过多维度数据模型分析用户的支付频率、消费场景、还款记录等行为轨迹。例如高频次的线上支付与线下扫码消费,尤其是涉及餐饮、出行等高...
鹿优选多久到账
鹿优选的到账时间受多重因素影响,核心在于支付链路的设计与平台风控机制的平衡。以主流支付方式为例,绑定银行卡的用户在完成订单支付后,资金通常需经历银行间清算与平台对账两个环节。若使用第三方支付通道(如支...
分付取现三步走:操作指南与风险提示
近年来,随着移动支付的普及,分付作为一种新兴的消费金融工具受到越来越多用户的青睐。然而,对于不少用户而言,了解如何通过分付进行取现操作依然存在一定的困惑。本文将从技术实现、风险提示和实际操作三个方面,...
羊小咩商贸回收真能绿色运营?
近年来,“回收利用”被更多企业提上口号,但其真实效果却存疑。作为一家商贸平台,羊小咩宣称秉持“绿色发展”的理念,推出“分类回收、资源化利用”的服务体系。但从实际操作来看,这些承诺是否兑现呢? 首先,“...