网贷人脸识别:守护你的交易安全
金融科技领域对用户身份的验证标准早已脱离了简单的证件比对,其核心目标在于构建多维度的风险防火墙。从监管角度看,人脸识别在网贷流程中并无绝对的强制性,但其应用的爆发性增长,反映了风控系统对“真人”与“本...
分付提现的合规与安全之路
## 分付提现的变迁:安全边界与合规新解 随着支付场景的日益细化和用户需求的不断涌现,分付提现模式曾一度作为商家向消费者提供碎片化优惠或积分返还的一种灵活方式存在。其早期运作模式通常依赖于第三方平台搭...
拿去花取现还款额度怎么改?
近期,“拿去花”APP的用户反映,他们 首先,在“拿去花”的APP内找到并进入“我的账单”页面。在这里可以清晰地查看所有借款记录,包括借出的本金、已还利息和当前应还金额等信息。用户需要特别留意的是,...
花呗注册流程揭秘:无需填写地址信息
花呗作为支付宝生态中的信用支付工具,其注册流程本质上依托于数字身份体系而非传统意义上的物理地址。用户在开通服务时,系统通过手机号实名认证、人脸识别等技术完成身份核验,这一过程无需填写具体地理位置信息。...
花呗套现:合法风险透析
“套现花呗”这一现象近年来愈演愈烈,引发了社会广泛关注。简单粗暴地将其定义为“非法”,显然忽略了问题的复杂性与潜在的灰色地带。从法律层面来看,“套现花呗”本身并非直接犯罪行为,但其行为模式与支付宝、花...
携程通余额怎么用
任何关于携程通(或大型 OTA 平台)资金流向的问题,核心讨论的从来不是“提现”这三个字本身,而是平台方如何构建一个完整的、自我循环的交易生态闭环。我们必须从金融和系统设计的高度去审视这个问题:平台内...
携程资金流转的奥秘:信贷周转周期如何运作?
携程“拿去花取现”模式,远不止是简单的“打款”行为,它更体现了一种信用流转的生态系统,而其时间周期并非一成不变,而是受到多种复杂因素的动态调节。我们常常诟病“拿去花取现”的时间相对较长,但这背后涉及的...
羊小咩的起源地
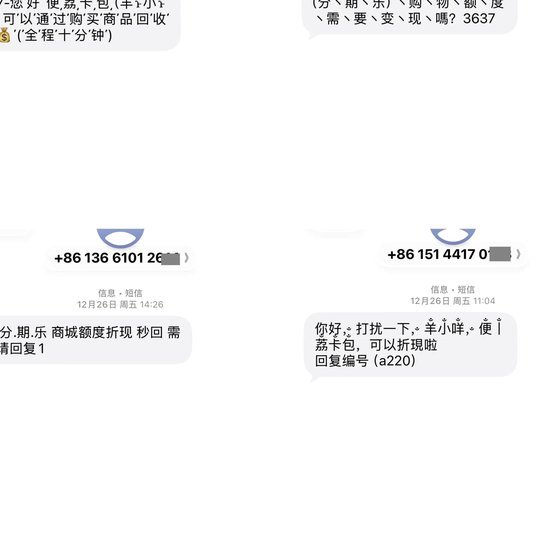
羊小咩,这个如今备受瞩目的社交媒体IP形象,其实有着深厚的历史背景和演变过程。追溯其源头,可以发现,羊小咩最早的身份并非是一个独立的平台角色,而是来源于国内某知名短视频平台。起初,羊小咩作为该平台上一...
携程“拿花”如何变现?
携程的“拿去花”服务,本质上是一种灵活的消费分期方案,旨在减轻用户的一次性支付压力。理解其提现方式的关键在于明白,它并非直接的现金提现,而是一种将消费金额转化为可支配资金的方式,可以通过抵扣后续消费、...
花呗转现诈骗:别踩坑!
互联网金融的迅猛发展为人们提供了便捷的借贷服务,但同时也滋生了一些风险和骗局。其中,“花呗转现平台套路骗局”成为近年来愈发常见的网络陷阱,其手段隐蔽,伤害深远。 这类平台通常以“快速、方便、高额回报...